

SpaceX靠AI 股價再升空


「上太空」暫時放在一邊,馬斯克在SpaceX上市後談論得最多的,似乎是人工智能。他相信人工智能快速演化將觸發生產力躍進,未來每年會額外創造20萬億至30萬億美元產出。
他更預測未來一年至一年半,人工智能編程能力將更突出,並以開源國際象棋引擎
Stockfish為例,相信人工智能在軟件開發上,2027年將達到Stockfish級數,即面對人類可展現出壓倒優勢。
AI業務大爆發
回顧SpaceX上市後首份季度成績表,截至
6月底止第二季收入按年升92%,至78.14億美元。就各項業務細分,太空及發射分部貢獻9.62億美元,按年增加28.9%;來自星鏈的網絡服務分部仍然是主要收入來源,有42.91億美元,上升65.8%。
但值得留意,人工智能分部收入25.61億美元,大升近兩倍半,主要受Anthropic及谷歌(Google)母公司Alphabet(美股代號:GOOGL)等租用算力拉動,未來很大機會成為收入支柱。
營運效益漸入佳境
不過,人工智能分部仍處於燒錢階段,季內錄得經營虧損12.57億美元,已較首季24.69億美元明顯收窄;太空及發射分部經營虧損亦收窄至5.42億美元;賺錢的只有網絡服務分部,有經營溢利16.56億美元,按年增加79.4%。
綜合三大分部成績,第二季經營虧損1.43億美元,較去年同期9.7億美元收窄。
受到第二季利息支出增加,以及去年同期有其他收益入賬,季內淨虧損5.41億美元,較去年同期蝕10.08億美元收窄。每股攤薄虧損9美仙,去年同期為34美仙。
撇除非經營因素,整體經調整經營現金溢利(Adjusted EBITDA)35.38億美元,增長191.4%。網絡服務分部佔25.97億美元,按年上升64.1%;人工智能分部佔11.46億美元,扭轉去年同期虧損2.76億美元。
至於太空及發射分部的經調整經營現金虧損由不足1億美元,擴大至2.05億美元。
管理層形容,2026年是意義重大的一年,上市後首份成績表展現出SpaceX的真正實力。期內所有業務分部收入增長均提速、營運效益獲提升;在簽訂新人工智能算力協議的拉動下,利潤率更得以顯著提升。
龐大投入谷算力
星鏈的用戶增長、與新企業及政府建立夥伴關係,以至人工智能基建的領先優勢,均支持公司創造吸引回報。
而上市集資後財政實力更顯穩固,截至第二季止,持有現金、現金等值及證券的總值達1,000億美元;持有合約總值475億美元。
管理層相信,有紀律的資源分配架構下,足以支持公司投資發展星艦、持續投入星鏈寬頻和流動衛星網絡及人工智能平台。
財力雖然看似雄厚,但人工智能投入的規模實在驚人。第二季整體資本開支183.69億美元,按年大增五倍半;當中人工智能佔了158.28億美元,佔整體的八成六。
SpaceX目前人工智能收入,主要來自雲端服務解決方案及基建,Grok及社交平台X訂閱收入亦貢獻部分。相關經營虧損已顯著收窄,更開始錄得經營現金溢利。
在強力投入推動下,第二季算力規模已增加至1.4吉瓦,按年大增兩倍半;目標今年底升至2吉瓦,明年底進一步擴展至10吉瓦。
為配合快速發展及鞏固AI實力,SpaceX上市前已宣布以發行新股方式收購人工智能編程平台Cursor,相當於估值600億美元,有關交易已於8月完成,成為歷來最大規模的初創企業收購。
收購Cursor以補不足
交易稱得上互惠互利,Cursor會支援SpaceX的模型訓練,與Grok深度協同,並獲得SpaceX數十萬顆輝達(Nvidia,美股代號:NVDA)晶片驅動的系統,支持構建頂級大模型。而SpaceX可借助Cursor的編程強項,彌補Grok的不足。
作為競爭對手的OpenAI,在有關收購完成前,已表明第四季將停止向Cursor提供模型。
SpaceX話事人馬斯克當然不在乎,明言Grok在獲得Cursor訓練後取得顯著進步,在大模型排行榜上正不斷向上游,對產生的協同效益充滿信心。
摩根士丹利在眾多大行之中,對SpaceX前景是最樂觀的一批,認為投資者應重新審視其價值,公司在航太、網絡及人工智能三方面都有強大增長動能。
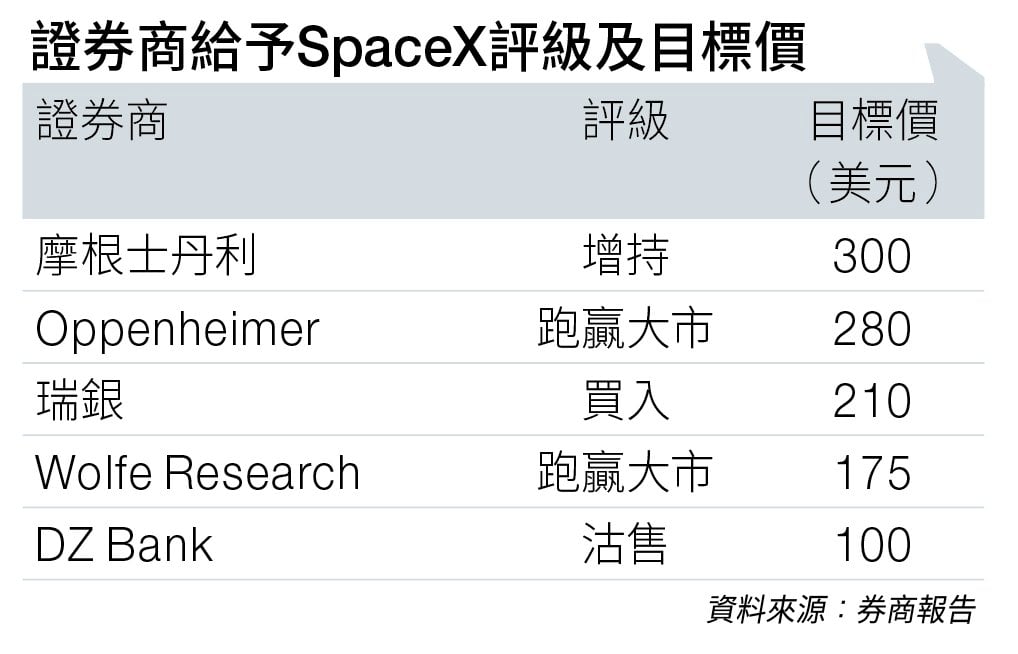
該行指計劃投資1,000億美元在路易斯安那州佩坎島(Pecan Island)興建的大型火箭發射基地Starbase Louisiana,料將會成為股價催化劑。目前估值吸引,給予目標價300美元(見圖表)。
免責聲明:本專頁刊載的所有投資分析技巧,只可作參考用途。市場瞬息萬變,讀者在作出投資決定前理應審慎,並主動掌握市場最新狀況。若不幸招致任何損失,概與本刊及相關作者無關。而本集團旗下網站或社交平台的網誌內容及觀點,僅屬筆者個人意見,與新傳媒立場無關。本集團旗下網站對因上述人士張貼之資訊內容所帶來之損失或損害概不負責。




