零售數據回升難撐舖市 業主大吐苦水


根據政府統計處9月底公布,8月零售業總銷貨價值臨時估計為321億元,按年上升5.6%,除了高於市場預期的4.2%外,更連續第16個月錄得增長。銷貨量亦按年增長2.9%,高於市場預期的2.2%。
政府發言人表示,展望未來,經濟持續擴張及就業收入上升,應有助支持本地消費信心和開支。而且訪港旅客人次持續增長;加上未來一連串盛事,應會進一步為零售業注入動力。
消費模式改變成困局
訪港旅客方面,根據香港旅遊發展局公布,今年首八個月累計錄得約3,667萬人次,按年增加11%。其中,內地旅客錄約2,873萬人次,按年增長13%;非內地旅客錄約794萬人次,按年上升4%。
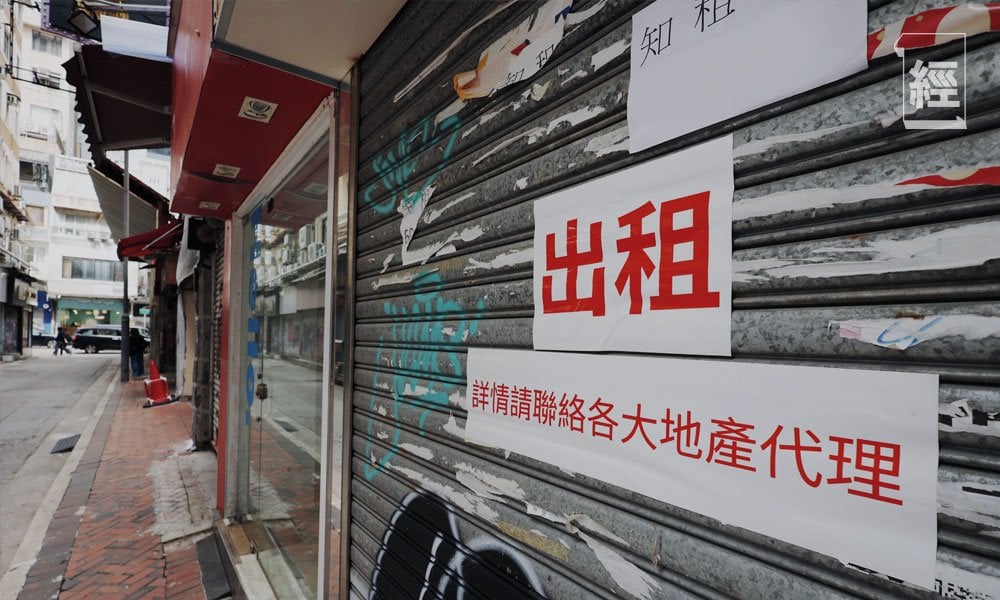
中原集團創辦人施永青近期撰文指出,雖然數據持續向好,但業界感受不到,經營壓力有增無減,很多傳統零售業旺區依然是吉舖處處,主要原因是消費模式改變。
內地旅客消費力減
首先,訪港旅客雖然增加,但受內地樓價下跌等因素影響,內地旅客消費力比以前差;加上,內地放寬進口名牌的限制,內地居民不用來港,亦能購買最新穎的名牌貨。
更重要的是,目前內地旅客不再是購物為主,反而追求飲食、文化及地道體驗,令零售商未能直接受惠。
其次,本地居民消費大舉外流。隨著內地商品及服務質素提高,愈來愈多港人喜歡北上消費。
此外,疫情亦改變了市民的生活習慣,夜間娛樂及宵夜消費大幅減少。
最後,網購迅速普及,現時不再只是年輕人網購,愈來愈多年長的消費者也加入其中。
由於網上平台價格較低、選擇又多、送貨方便,分薄了傳統店舖的生意。
根據統計處最新數字,8月零售業網上銷售價值臨時估計為28億港元,按年升9.9%,佔整體零售價值約8.7%,預計還有不少上升空間。
政府發言人說,隨著消費開支持續轉向數碼渠道,網上零售銷貨價值增長顯著。事實上,以今年首八個月計,零售業網上銷售價值的臨時估計,按年大升約23%。
冀銀行放寬商用按揭
零售業經營艱難,商舖業主叫苦連天。一批商舖業主早前舉辦一場名為「舖市暴跌連鎖效應苦水會」的記者會。
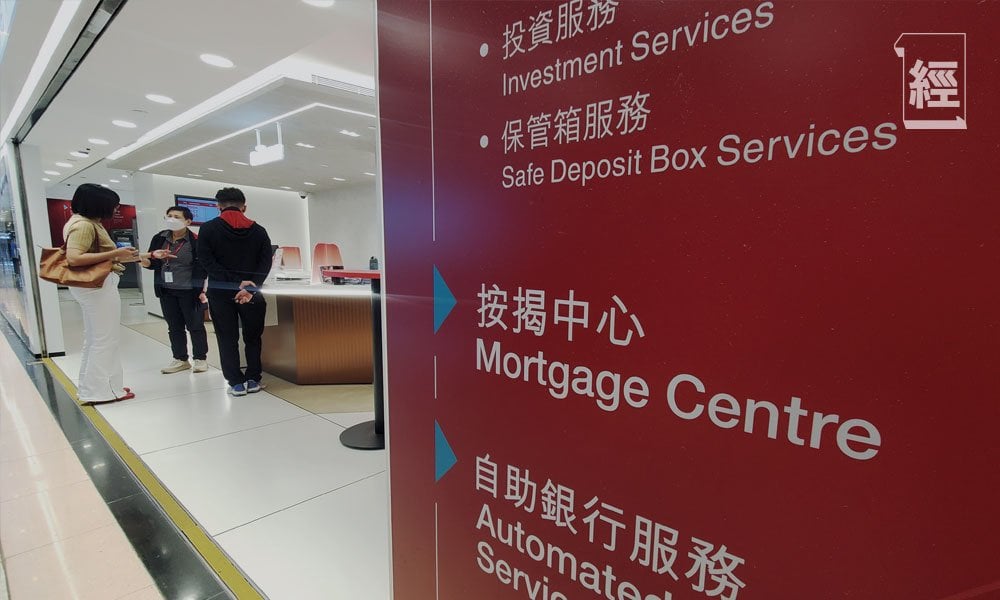
一眾「苦主」於會上將矛頭直指銀行,批評銀行幾乎只願向住宅物業提供貸款,但拒絕為街舖物業提供按揭。
部分「苦主」說,即使一直按時供款,銀行有時仍會主動提早收回貸款,要求即時還款(即俗稱「Call Loan」),逼使他們大幅減價出售物業套現,部分投資者更因此破產。
他們認為,舖價持續下跌,銀行因而進一步收緊信貸,令買家融資更為困難,成交量隨之萎縮。當成交不足,又進一步拖低物業估值,令市場陷入惡性循環。
因此,他們要求金管局向銀行發出指引,適度放寬商用物業按揭。此外,還要求政府承諾絕不增加商業印花稅,並反對開徵空置稅;同時建立渠道,引入內地資金投資商舖等。
事實上,根據差餉物業估價署資料,私人零售物業售價指數已較2018年11月高位大跌近50%。不少傳統零售旺區地舖價格,更由高位大跌70%至80%。隨著銀行「落雨收遮」,許多風光一時的「舖王」更陷入財困,如鄧成波家族、「磁帶大王」陳秉志。
金管局副總裁阮國恒9月底出席銀行學會舉辦的《香港銀行家峰會2026》時主動談及有關情況。他提及,近期有聲音質疑銀行業對實體經濟支援不足,其中來自本地商業房地產業界的反映最受關注。
他重申,銀行在審批及發放貸款時,十分重視風險管理,而業界亦已承諾,不會以物業價值作為信貸審批的唯一依據,還會考慮借款人的還款能力。
而在放款前後,銀行均會持續評估客戶的還款能力。假如借款人無力還款,銀行為保障存戶利益,有其必要Call Loan。
他相信,銀行會盡力在風險管理與支持經濟之間取得平衡,而金管局亦會繼續與業界保持密切溝通,確保銀行作出合適的信貸決定。
住宅與商舖風險迥異
相比起商用物業,銀行對住宅按揭的取態明顯較為積極。
隨著住宅市道復甦,成交回升,各大銀行今年亦積極爭取住宅按揭業務,如透過增加現金回贈及其他配套吸引客戶,反映銀行對住宅市場的風險取態相對寬鬆。
原因並不難理解。住宅始終具有基本居住需求;加上專才及海外學生帶來的龐大租賃需求,市場規模較大、成交亦較活躍,價格和估值相對容易掌握;加上住宅按揭借款人大多依靠工資收入供款,只要就業及收入穩定,銀行較容易評估其還款能力。
此外,樓市回穩後,抵押品價格下跌的風險亦相對減低,銀行自然更願意爭取住宅按揭生意。
反觀商舖情況截然不同。商舖價值取決多項因素,例如租金、出租率、人流及整體營商環境,在零售模式轉型、空置率上升及租金受壓的情況下,舖價和估值仍存在下調壓力。
加上商舖市場成交疏落,變現能力遠低於住宅。在風險明顯高於住宅的情況下,銀行對商舖按揭採取較審慎的態度,其實不難理解。
舖價難返昔日高位
今天舖價大跌,固然受到銀行收緊信貸、息口及市場信心等因素影響,但更深層次的問題,是商舖本身能夠產生的經濟價值已經改變。即使銀行放寬按揭,能夠改善市場流動性,甚至舒緩部分業主短期的資金壓力,也未必能令舖價重返昔日高位,更無法扭轉零售業的結構性轉型。
過去自由行高峰期,人流旺、零售額高,商戶願意支付高昂租金,投資者亦相信舖價可以長期上升。當時商舖既是營商場所,也是投資,甚至炒賣的工具,高租金支撐高舖價,高舖價又吸引更多資金入市。
遊戲規則已變
然而,今天的遊戲規則已改變。網購普及、港人北上消費成風;加上旅客的消費模式轉變,實體店不再是零售交易不可取代的一環。當商舖利潤大減,租金亦會下降,最終必然反映在物業估值及售價上。
這並不代表商舖會失去所有價值。餐飲、美容、醫療,以及講求體驗和品牌展示的行業,仍然需要實體據點。位置優越、人流穩定、用途靈活的商舖,始終有一定的實際需求。而真正改變的是,市場應如何為商舖定價。過去商舖被視為供應有限、租金長升長有的「稀缺資產」,但如今這種資產特徵已明顯失去。
因此,未來商舖市場的關鍵,不是能否重返昔日高峰,而是價格何時調整至商戶負擔得起,而且投資者又願意接受的水平。當租金、舖價與實際營商能力重新接軌,市場才有機會真正見底。
從另一角度看,銀行是管理風險的生意,按揭審批寬鬆與否,反映其對舖市前景的判斷。假如舖市有復甦跡象,成交增加,舖價和租金逐步回穩,銀行眼中的風險自然會下降。只要有利可圖,風險又在可接受範圍內,銀行自然願意放貸,不用他人催促。
換言之,當銀行重新爭做商舖按揭生意,便是舖市真正復甦訊號。
免責聲明:本專頁刊載的所有投資分析技巧,只可作參考用途。市場瞬息萬變,讀者在作出投資決定前理應審慎,並主動掌握市場最新狀況。若不幸招致任何損失,概與本刊及相關作者無關。而本集團旗下網站或社交平台的網誌內容及觀點,僅屬筆者個人意見,與新傳媒立場無關。本集團旗下網站對因上述人士張貼之資訊內容所帶來之損失或損害概不負責。
太古城上月最新放盤叫價是多少?
太古城上月最新放盤叫價大約…各區樓市買賣詳情請看。
九龍區有哪些大型屋苑放盤呎價最低?
九龍區不少受歡迎的大型屋苑呎價對比上月都有回落…各區樓市買賣詳情請看。