月供股票 VS 月供基金 VS 零存整付 最平$500入場!銀行計劃、收費、供款期、優劣一覽


撰文:SmartED編輯部|圖片:unsplash、iStock、新傳媒資料室
月供股票、月供基金、零存整付比較
[table id=125 /]月供股票:平均成本法儲股
月供股票被稱為「懶人投資法」,以「平均成本法」進行投資,當所選擇的股票價格上升時,該月所買入的貨量就會相應減少。反之,若股價下跌可購買更多貨量,此舉可降低市場波動帶來的風險。
月供股票毋須以每手作為購買單位,因此投資者可以盡快把現金轉為股票。市面上有不少銀行及證券行提供月供股票計劃,主要分為固定供款額和固定供股數兩種選擇。
前者是指每月供款金額固定,例如是月供5,000元,所得股份則隨股價而定;而後者則是指每月供股數量固定,例如月供200股,每月供款額隨股價而有所不同。
投資者只需每月支付手續費,便能以已設定的總金額買入股票。一般的月供股票手續費約為50元至100元,另外視乎月供平台的要求,部分銀行及證券行或會有存倉費、出售股票附加費等。
投資者在進行月供前,需先留意個別銀行或證券行的收費,另可設定目標股數,免出現未供滿一手而有碎股的情況。
致富證券有限公司研究部高級分析員葉宇軒指,在參加月供計劃時,投資者宜揀長遠看升的股份,便不用擔心股價有短期波動,也毋須時刻睇巿。對財力有限又較花心的散戶來說,月供股票可用有限資金,供到數隻心儀的大價股。
想知更多關於月供股票的揀股方式,請讀:
【高息股排行榜2019】滙豐最高息?買股收息要點揀?50隻藍籌股股息率一覽
月供股票的優點:
- 低入場費:每月花約1,000元即可開始月供股票,且能以較低入場費買藍籌股;
- 平均成本:長遠做到低價買入的效果,亦能減低風險;
- 無須「睇市」:決定股票及月供金額後便不用理會;
- 信用卡儲分:部分銀行的月供股票計劃可以賺取信用卡積分;
- 減低心理壓力:投資者不用擔心短期賺蝕,因為月供股票是看長期。
月供股票的缺點:
- 月供股票選擇有限:主要提供藍籌股的選項,未必涵蓋冷門或細價股;
- 交易執行有局限:交易操作並非由供款者自訂,缺乏補捉時機的彈性;
- 碎股問題:部分月供平台保證購入碎股,如果不是在這些平台沽出碎股,股價或有折讓。
適合月供股票的人士:
- 有意儲買樓首期的人士;
- 為子女儲教育基金的父母;
- 儲退休金的人士。
月供股票賺升幅例子
盈富基金(2800)為本港投資者月供股票的熱門選擇之一,假設投資者是月供盈富基金(2800),每月投入金額5,000元,以下是他月供半年的投資組合:
[table id=48 /]根據以上的月供例子,投資者的平均成本價格(港元)= 總投資淨額/總購入股數
= 29,930.45/1,067
= 28.05
以月供股票形式,押注長線有升值潛力的股票,贏面機會較大。
延伸閱讀:【月供股票2019】信用卡月供股票點先最抵?中銀、集友銀行、交通銀行5銀行計劃比較
月供股票邊間好?
[table id=49 /]月供股票邊隻好?
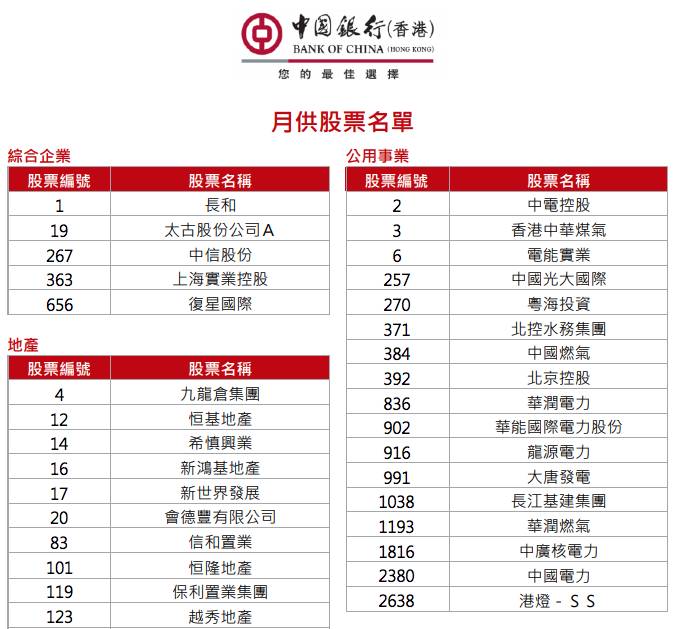
月供股票的選擇視乎銀行或證券行的名單而定,除了有大家熟知的藍籌股外,亦不乏各個板塊的股份。以中銀為例,其月供股票名單涵蓋逾150隻股份,當中包括公用、地產、銀行、保險、工業、ETF及房地產信託基金等板塊,投資者可以就自己的月供平台去選擇心水股份。
部分投資者對月供美股有興趣,事實上,投資美股與港股不一樣,美股的交易單位是一股股,入場門欖較港股低。因此,很多人會直接買入美股,而不進行月供美股。現時本港提供月供美股計劃的選擇不多。以寶盛證券(Boom)為例,每月最低供款額為150美元(約1,177港元),詳情可按此獲取。
月供基金:部分以外幣計價
月供基金每月最低供款額由1,000元起,除了以港元認購外,部分基金以美元、歐元等計價。如手持大量外幣又未有投資計劃,則可用外幣買入基金,免承擔轉換貨幣時的匯兌風險。
有意認購月供基金的投資者,首先要在銀行開設月供基金戶口,期間或需要做風險評估,然後便可每月以定額買入所選基金。FSM(香港)投資組合管理及研究部總監沈家麟指,在股巿横行或下跌的時候,投資月供基金的回報會更「靚」。
月供基金的好處是培養投資者每月定時定候、用同等金額,以機械式的投資,去獲享平均成本法的優勢。他解釋,淡巿時巿況向下,投資者可以更便宜的價格,買入更多的基金單位數量。當巿況呈V型浪反彈時,中長期投資會帶來可觀的回報。
沈家麟認為,月供基金適合三類型投資者。首先,是有意儲退休金的人士。他指年輕人愈早開始儲退休金愈理想。其次,是為子女儲教育基金的父母。在子女剛出生時,父母便開始以月供基金形式儲教育基金,約有長達20年供款期。最後,是有意儲首期買樓的「上車」客。儲蓄年期僅介乎10至15年,故月供基金的供款額應投入較多。
他建議,以上三者宜衡量所達成目標的金額,並以不影響生活為大前提,約以月入20%去供款會較理想。目前中港股市估值低,月供基金達三年或以上,可賺取高回報率,當中推介中港股票基金或亞洲股票基金。
月供基金的優點:
- 基金種類較多元化,覆蓋股、債及混合基金等;
- 大部分非投資單一巿場,可選擇一籃子投資不同地區,有效分散風險;
- 部分基金分銷商不設供款期限,供款一個月後,可隨時免費終止計劃。
月供基金的缺點:
- 部分基金分銷商收費較進取,或收取高達5%首次認購費;
- 部分銀行設最少12個月供款期,如提早終止計劃或需要收費;
- 基金回報視乎投資表現,並不像零存整付存款有保證。
適合月供基金的人士:
- 財力有限的打工仔;
- 對投資不熟悉,想以平均成本法賺回報的投資者。
月供存款計劃(零存整付)
部分剛踏入社會工作的年輕打工仔,手上未必有大量資金;加上若未能承受投資風險的話,月供存款計劃,或稱零存整付存款,便可培養存款人的儲蓄習慣,坐定定近乎零風險收息。現時提供零存整付儲蓄計劃的銀行,包括中銀(香港)、大新、富邦、工銀亞洲、建行(亞洲)、交銀香港、集友及南洋商業銀行等。
存戶逐月把本金存入,利息則按月以複息計算,每月記入戶口,當存款期滿後,銀行會將本金連利息自動存入賬戶,方便又省時,為零風險的投資。
零存整付的優點:
- 低風險,並可培養每月定額儲蓄習慣;
- 存款年利率較活期儲蓄高;
- 年利率於開戶時釐定,免受市場波動影響。
零存整付的缺點:
- 資金會被鎖死一段時間;
- 短年期的計劃,未必較定期存款推廣優惠高;
- 中途終止計劃,或不會獲發利息。
適合零存整付的人士:
- 想培養儲蓄習慣的人士;
- 剛踏入社會工作的年輕人;
- 希望年利率能跑贏活期儲蓄存款的投資者。
免責聲明:本專頁刊載的所有投資分析技巧,只可作參考用途。市場瞬息萬變,讀者在作出投資決定前理應審慎,並主動掌握市場最新狀況。若不幸招致任何損失,概與本刊及相關作者無關。而本集團旗下網站或社交平台的網誌內容及觀點,僅屬筆者個人意見,與新傳媒立場無關。本集團旗下網站對因上述人士張貼之資訊內容所帶來之損失或損害概不負責。