蔡金強專訪|息口長遠看升 大型IPO成利淡訊號|封面故事


通脹壓力勢凶夾狼,一般人已陷入生活成本危機。美國總統特朗普遂多番向美國聯邦儲備局施壓,逼使對方同意減息。
惟聯儲局前任主席鮑威爾卸任前力保決策獨立,堅持按兵不動。雖然新任主席沃什由特朗普親手提拔,惟甫上任四個月即因應通脹壓力,而上調聯邦基金利率0.25厘,至3.75厘至4厘(見圖表一)。
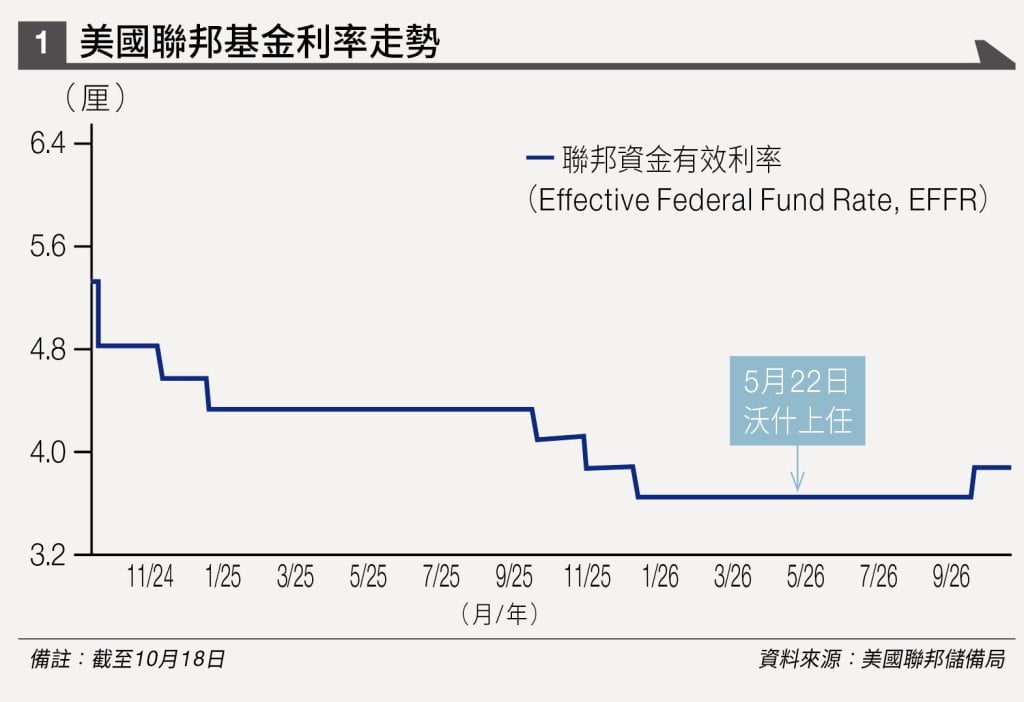
「未來必定加息。事實上,中東戰事破壞了農產品及化肥供應鏈,而其他地區的戰事令柴油煉油設施受損,導致全球出現8%至10%柴油供應缺口。故油價上升20美元,柴油價格可能升得更多。在多個因素影響下,美國核心通脹有升溫壓力,大有機會由之前的3%升至3.5%。」蔡金強認為如加上100點的利息溢價,那麼美國聯邦基金利率有機會升至4.5厘。
聯儲局加息拖字訣
「不過,聯儲局採取『拖字訣』策略。究竟在10月加息,還是在12月加息?現時聯儲局極不願意在10月加息;相比之下,12月加息機會稍大。因為如在10月加息,有機會被市場錯誤解讀為加息週期已經開始。」蔡金強說。
下週二及下週三(10月27日及28日)美國聯儲局舉行議息會議。利率期貨市場估計,美國聯邦基金利率維持在3.75厘至4厘水平的機會率高達83.9%;反之,加息0.25厘的機會率僅16.1%。
雖然聯儲局短期內或傾向按兵不動,惟美國國債表現反映,投資者已經提前部署。故近月美國十年期國債孳息率升穿5厘水平。
蔡金強指出,近月美國國債下跌,已令融資成本上升50點子,對於大部分行業而言,這個加息幅度已經是「晴天霹靂」,導致個別非AI類股票大幅下跌。
AI虹吸一切
惟對於個別AI產業公司而言,其盈利增長隨時達50%,甚至100%,似乎足以消化到融資成本上升的壓力。故個別AI股得以單天保至尊,成為支撐大市的重要力量。
蔡金強指出,當前投資市場已經被「AI即宏觀」的敘事主導,投資者若仍沿用舊有一套經濟週期與技術分析,將變得「沒甚麼意義」。
他直言:「分析宏觀的人,現在基本上要對AI很熟悉。」因為AI呈現出的增長性與強勁故事,可以走出獨立行情。
與此同時,市場正上演一場「AI虹吸一切」局面,他強調:「AI虹吸一切,不單只是美國在虹吸全世界,而在美國內部,AI也在虹吸所有東西。」
在這種虹吸效應下,除了極少數受惠於AI 浪潮的公司外,其餘大部分傳統板塊與資產皆備受壓制、表現疲弱,整個市場呈現出「AI是一個hyperinflation(超級通脹);non-AI是一個 deflation(通縮)」的現象。
「逢七股災」無意義
除利率走勢惹關注外,不經不覺2026年僅尚餘兩個多月時間,之後由2027年接力登場。股市向來有「逢七股災」的說法,例如1987年10月19日爆發環球股災,1997年爆發亞洲金融風暴。2007年恒生指數升至31,958點當時歷史新高後觸發大型調整,是橫跨兩年的股災。
近期港股呈弱勢,恒生指數更曾跌穿23,000點關。問及2027年股市爆發股災可能性,蔡金強指出,花精力去估計何時出現股災是「無意義」。
「我不會理會『逢七股災』這個講法,我亦很少評論現時究竟屬牛市還是熊市。何況,你無辦法判斷幾時股災。」相比之下,蔡金強認為更重要的事,是如何建構投資組合以應付各種波動。
雖然蔡金強無意為「逢七股災」這個說法背書,惟對大型首次公開招股(IPO)則頗有戒心。「如果翻查舊天書,隨著每次升市去到最後階段,總會伴隨一兩間超級巨型的IPO而結束。」他表示,雖然Anthropic及OpenAI均部署上市,惟他傾向相信當OpenAI上市之時,才是整體股市升市結束之日。
除了SpaceX(美股代號:SPCX)外,今年大型IPO首推前沿模型實驗室Anthropic,目標在今年11月上市;OpenAI則押後至明年上市。
觀乎歷史,大型IPO和升市結束確實如影隨形,真金白銀的實例支持蔡金強的理論。
2007年11月5日中國石油股份(00857)回歸A股IPO,以16.7元人民幣發行40億股,集資總額達668億元人民幣。中石油A股上市後,股價一度升至48.62元人民幣的歷史新高。
惟截至上週五(16日)止,中石油A股股價仍然低於上市價。話說回來,中石油上市之日,上海證券綜合指數早在一個月之前見頂,之後上證綜指累計下跌72%,直至翌年始見底。
蔡金強從全球通脹升溫、加息壓力有增無減,以及大型IPO殺到等角度出發,已經全面交代各種不利大市的因素。至於更具體的倉位部署及板塊點評,將會留在下文交代。
免責聲明:本專頁刊載的所有投資分析技巧,只可作參考用途。市場瞬息萬變,讀者在作出投資決定前理應審慎,並主動掌握市場最新狀況。若不幸招致任何損失,概與本刊及相關作者無關。而本集團旗下網站或社交平台的網誌內容及觀點,僅屬筆者個人意見,與新傳媒立場無關。本集團旗下網站對因上述人士張貼之資訊內容所帶來之損失或損害概不負責。