Mattel轉型乏起色 賣盤更值得憧憬


Mattel最新公布的季績仍未見起色。第二季淨銷售錄得11.25億美元,按年增長10%,略高於市場預期。
未扣除折扣、退貨及折讓等的發票總金額為12.67億美元,升10%;當中玩偶類佔3.18億美元,跌5%,主要受Barbie銷售倒退拖累;嬰孩及學前類下跌11%至1.28億美元。
活動公仔、積木組合、遊戲及其他類別錄得3.58億美元,按年減少35%;僅車輛類錄得升幅,達4.63億美元,增加14%。
核心品類承壓溢利率收窄
期內毛利為5.42億美元,上升4%;毛利率收窄2.7個百分點至48.2%。銷售及一般行政開支增加13%至4.07億美元,佔淨銷售比例由35.5%升至36.2%。
經營溢利錄得1,090萬美元,大跌86%;經營溢利率由7.7%大幅收窄至1%。
集團第二季錄得淨虧損1,820萬美元,去年同期則錄得純利5,340萬美元;每股攤薄虧損為6美仙,去年同期為每股攤薄盈利16美仙。
撇除非經常性因素,經調整毛利為5.47億美元,按年增加4.9%;經調整毛利率為48.6%,收窄2.6個百分點。經調整經營溢利錄得3,880萬美元,減少60%。
深耕IP影視遊戲
一向從事影視製作的Ynon Kreiz,自2018年出任首席執行官後,便著手善用Mattel豐富的IP資產拓展電影事業。
《Barbie》為其打響頭炮,真人版He-Man電影《Masters of the Universe》亦已於今年全球上映,惟市場反應好壞參半。
集團首個自家發行的手機遊戲《Skeletor: Until Next Time!》於今年6月推出。
公司並宣布成立Mattel Game Studios,將開發、發行並營運受Mattel旗下品牌啟發的原創互動遊戲,目標將傳統實體遊戲擴展至虛擬世界,為消費者帶來創新體驗。
新成立Mattel Game Studios歸屬於
Mattel Digital Studios,是年初收購與網易合營的Mattel163後全面整合的延續。
Mattel163現有手機遊戲組合包括《UNO!》、《UNO Wonder》、《Phase 10》及《Skip-Bo》,全球累計下載超過5.5億次,月活躍用戶約2,000萬戶。
Mattel Game Studios將整合美國及中國兩地的人才資源帶領遊戲業務,除維護現有手遊組合外,亦計劃在Roblox和Fortnite等創作者平台推出原創互動內容。
縱使季績倒退,管理層仍強調今年以來消費者對公司產品需求保持正面。管理層並重申全年指引預測,預期全年淨銷售按年增長3%至6%(2025年為53.48億美元)。
經調整毛利率約為50%,較去年提升1.1個百分點;經調整經營溢利介乎5.8億至6.3億美元,低於去年的6.52億美元;預測經調整每股盈利介乎1.27至1.39美元,低於去年的1.49美元。
儘管多項預測指標普遍低於去年水平,但公司仍維持今年回購4億美元股份的目標。
股東失去耐性促賣盤
近年銷售表現飄忽;加上連續六季經營溢利錄得倒退,一向以「耐心資本」模式投資的Ariel Investments(持有Mattel約5%股權)近期對Mattel亦失去耐性。
該基金9月向公司發信,對其業務表現及盈利能力長期呆滯表達強烈不滿,罕有地以維權投資者姿態,要求Mattel尋求賣盤以求突破。
Ariel聯席首席執行官John Rogers在信中指出,Mattel現價估值被嚴重低估;若有策略買家出現,相信願意付出高溢價收購其股份。
眼見其他擁有豐富IP資產的企業(如漫威Marvel等)在被收購後業務大放異彩,Ariel認為Mattel對娛樂事業巨擘及玩具生產商均具備相當吸引力,故向Mattel提出的策略選項,包括剝離非核心資產、進行合併,甚至直接賣盤。
掌舵人離任添變數
Ariel的施壓行動,正值Mattel管理層更替之際。Ynon Kreiz於9月請辭並回歸影視老本行,轉投剛完成收購華納兄弟探索(Warner Bros. Discovery)並已易名的天舞(Skydance,美股代號:SKYD)出任聯席首席執行官。Mattel董事會成員Roger Lynch臨危受命接掌帥印,市場正密切注視新管理層會否因人事變動而調整經營策略。
事實上,這已非首次有主要股東要求管理層求變。今年5月,Southeastern Asset Management曾要求公司研究私有化,或尋求由同業孩之寶(Hasbro,美股代號:HAS)及大型媒體企業收購,以釋放資產潛在價值。
甚至在Ariel發函前,據報持有多個零售品牌的Authentic Brands Group亦曾接洽Mattel,有意以約60億美元作價收購,較當時市值高出逾兩成。
Mattel能否以高價賣盤仍屬未知之數,但可以肯定的是,投資市場的焦點已由公司基本業務轉向戰略併購決策。在過去一個月內,Mattel股價在併購消息刺激下已累積反彈約20%。
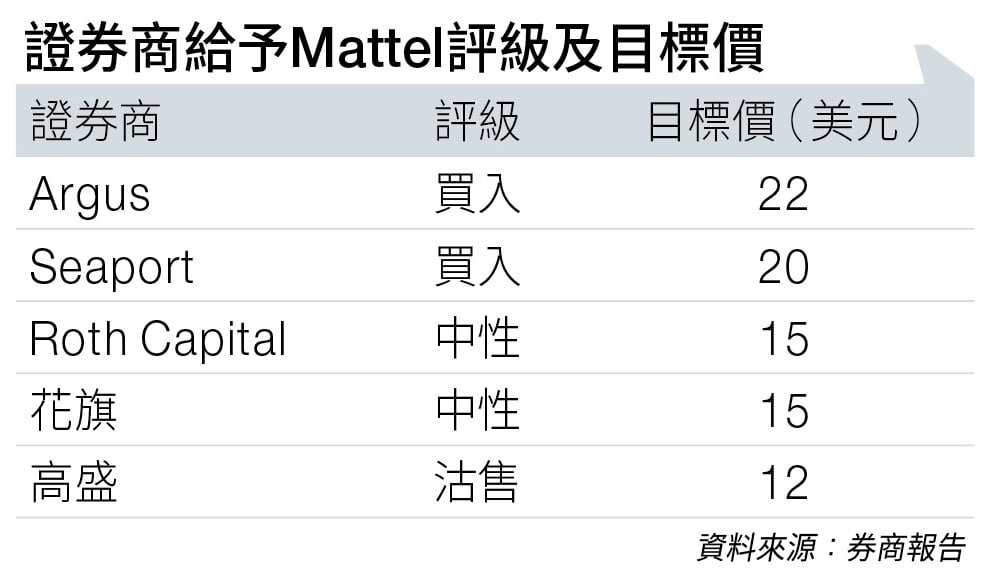
券商Seaport指出,整體玩具板塊估值偏低,後市有望迎來估值修復,特別是Mattel具備潛在併購催化劑,故將其投資評級由「中性」上調至「買入」,目標價為20美元(見圖表)。
免責聲明:本專頁刊載的所有投資分析技巧,只可作參考用途。市場瞬息萬變,讀者在作出投資決定前理應審慎,並主動掌握市場最新狀況。若不幸招致任何損失,概與本刊及相關作者無關。而本集團旗下網站或社交平台的網誌內容及觀點,僅屬筆者個人意見,與新傳媒立場無關。本集團旗下網站對因上述人士張貼之資訊內容所帶來之損失或損害概不負責。