另類投資回報 屬於有耐心資本


另類投資最重要的特徵之一,是流動性低。
股票可以隨時交易,但私募股權和基礎設施基金往往五年、十年才能退出。這看似是缺點,但對家族辦公室而言,卻是一種優勢。
「不著急用錢」本身也是一種資源,使他們能夠進入需要長期鎖定資金的資產,並獲得流動性溢價和更高的回報率。
有時流動性並非愈高愈好。大量研究發現,
個人投資者的非理性行為會導致頻繁交易、追漲殺跌,從而損失收益。一定程度的不流動,反而成為幫助投資者長期持有的一種紀律。
然而低流動性也會掩蓋風險。私募資產往往數月才估值一次,平滑的淨值曲線有時只是「賬面上的平靜」。沒有每天的價格,不等於沒有每天的風險。
亞洲客戶往往更看重流動性,因此愈來愈多產品採用開放式或半流動結構。但底層資產可能數年才能退出,上層基金卻提供季度甚至月度贖回。這會約束基金經理的投資安排,市場承壓時也可能出現限贖。
另類投資的意義也不只在於投資回報。愈來愈多優秀企業長期留在私人市場,更多創新和價值創造均發生在上市之前。科技創新、基礎設施和產業升級,也需要能夠承受長期不確定性的資金,這正是「耐心資本」。
香港近期調整基金和附帶權益稅制,也是希望讓更多基金、管理人和長期資本留在香港,帶動整個生態鏈。
另類投資連接的是兩端:一端是家庭和機構的長期儲蓄;另一端是科技創新、基礎設施和企業成長所需要的長期資本。
機會公平之外 還有風險公平
如果愈來愈多價值創造發生在私人市場,而參與機會只屬於少數人,那麼財富差距就不只是投資結果的差距,也是投資機會的差距。
美國正在降低另類投資門檻,普通投資者已可以通過交易所買賣基金(ETF)等產品,接觸過去主要面向機構和高淨值客戶的另類投資策略和私人市場資產。
但機會開放,並不意味著人人都適合直接投資。另類投資費用更高、結構更複雜、估值更不透明,流動性也更有限。
對香港而言,更值得討論的是,如何通過合理、合規的制度和產品設計,讓個人投資者在不過度承擔風險的情況下,也能分享長期資產回報,例如通過養老金或經過嚴格設計的基金產品參與。
真正的普惠金融,不只是擴大投資機會,也要避免把專業機構才能承擔的風險,簡單轉移給個人。
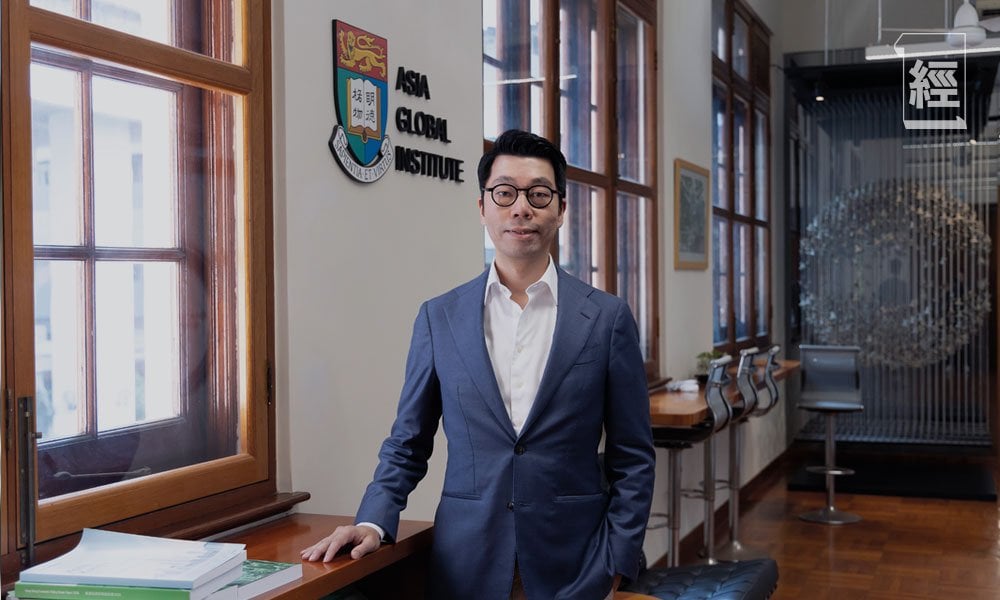
劉洋
港大經管學院
財富管理學院聯席主任
作者為港大經管學院金融學副教授,國家級青年人才,並任財富管理學院創始聯席主任、財富管理碩士創始主任、 Management Science副主編。主要研究領域為國際金融與宏觀經濟。學術成果發表於 JF, JFE, RFS, JME, JIE, MS等國際頂級期刊。
免責聲明:本專頁刊載的所有投資分析技巧,只可作參考用途。市場瞬息萬變,讀者在作出投資決定前理應審慎,並主動掌握市場最新狀況。若不幸招致任何損失,概與本刊及相關作者無關。而本集團旗下網站或社交平台的網誌內容及觀點,僅屬筆者個人意見,與新傳媒立場無關。本集團旗下網站對因上述人士張貼之資訊內容所帶來之損失或損害概不負責。