從互相依靠母女個案 看跨代理財規劃(上)


52歲母親與25歲女兒同住,卻對金錢、保障、消費有著截然不同的態度。母親歷經婚姻變故,傾向「保本生息」為上;女兒任職醫護工作,重視生活彈性,抗拒任何長期承諾。
雖然母女不必採取相同的理財方式,但如何在同一屋簷下各自安心,考驗的不只是投資技巧,更是對人性與關係的理解。
母親五年前離婚,取得逾200萬元贍養費。現與女兒同住,因為向家人租住物業,可以用低於市價、每月10,000元租金租住,沒有搬遷壓力;女兒工作是剛開始的兩年合約制。
將家庭資金分4桶金
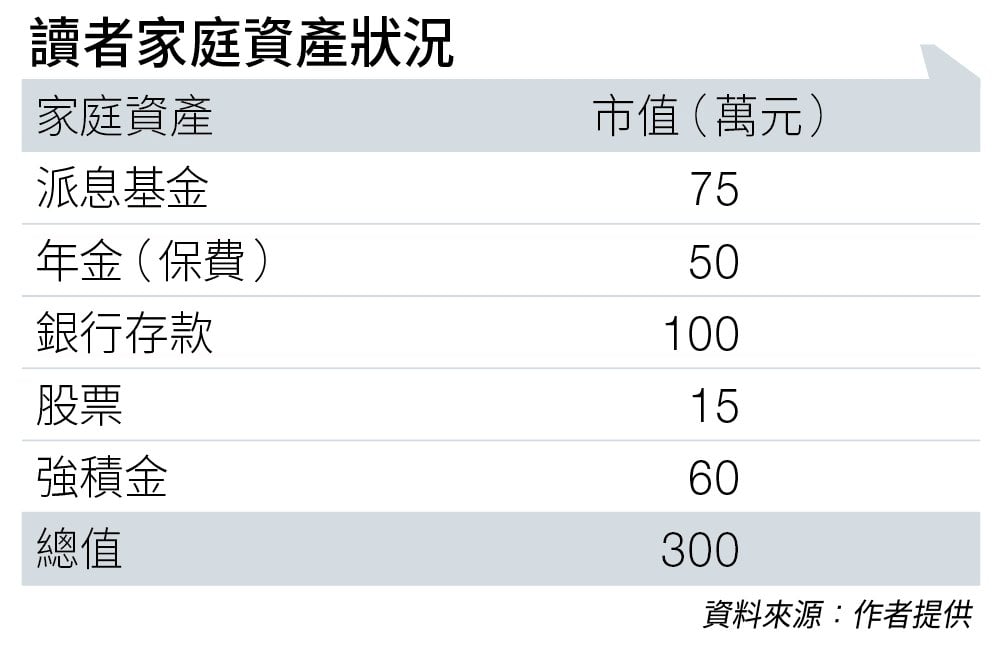
母親的資產狀況如下:五年前買入100萬元派息基金,原意以派息津貼租金,最初每月派發5,200元,其後派息逐步減少,現時戶口價值約75萬元(見圖表)。
五年前亦投入50萬元購買年金,目前仍在累積階段;另持有約100萬元應急現金及15萬元股票,據悉股票大部分處於虧損狀態。母女二人均持有危疾及醫保,危疾保額各為30萬元。
女兒的金錢態度偏向「及時行樂」,有時間便去旅行,不想有過多束縛和有太多定期開支,不打算儲蓄,認為母親不需要為她作太多安排。
母親則一方面考慮趁樓價低時置業,但一直未找到合適時機;另一方面,正權衡是否將收息基金轉為年金,以降低波動、提升現金流穩定性。
根據四桶金財富管理系統,將個人或家庭的資金配置為四個部分:
第一桶金為應急資金,以銀行存款為主,金額相當於每月支出的三至六倍,視乎安心程度而定;
第二桶金為保險保障安排,透過保險將個人及家庭的風險轉移,常用工具包括人壽、醫療及危疾保險;
第三桶金為平穩收益組合,著重未來現金流需要,工具包括年金、債券、派息基金等;
第四桶金為長遠進取組合,以股票、股票基金、房地產等追求資本增長。
第一桶金:應急資金。
母親持有約100萬元現金,表面數字可觀。但關鍵問題是這筆錢是否真的「應急」?
若母親日後動用這筆資金置業,應急儲備將由哪筆資金承擔?以家庭每月基本開支推算,若租金10,000元;加上生活費總開支約25,000元,
六個月應急儲備約需15萬元。
從數字上看,100萬元現金作為應急資金明顯偏高,但若考慮置業首期需求,這筆錢的定位便變得模糊。
第二桶金:保險保障。
母女均有危疾保額各30萬元。以香港醫療費用水平而言,30萬元危疾保額屬不足水平。
另一方面,醫療保險絕非「可有可無」的附加品,而是整個支出管理的重要防線,一旦沒有足夠保障,一次嚴重疾病足以沖垮整個財務儲備,因此母女保險保障需要盡快處理。
由於二人均有獨立工作能力,亦沒有家庭債務,人壽保障可在較低次序,首要是購買全面保障醫療保險及加大危疾保障額至最少100萬元。
為未來生活製造穩定現金流
第三桶金:平穩收益組合。
這是需要重新梳理的部分。母親持有的收息基金與年金,理論上都屬於第三桶金——為未來生活製造穩定現金流。
可是兩者的性質截然不同:收息基金派息浮動、本金可升可跌,派息金額已從每月5,200元逐步下降,現時戶口價值較購入時下跌約25%;年金則提供相對穩定的保證收入,但資金流動性較低,提取條件較嚴格。母親購買基金的原意,是以派息津貼租金。
因此,分析重點是它現在能補貼多少生活開支,而未來年金的確定收益又有多少。
其餘入息是否足夠應付補貼後的生活需要呢?更長遠的是未來母親退休時需要的生活費,究竟今日的資產配置是否合適地安排了呢?
今天母女要盡早開始規劃,避免將來問題變為難題時已無計可施。幸好母女二人的收入尚算穩定,每月有足夠盈餘用作累積儲備。
第四桶金:長遠進取組合。
母親持有的股票目前虧損,如果沒有時間及知識管理,建議可以用基金或儲蓄人壽作為長線累積財富工具。
參考100法則,以母親為重心的話,扣除應急資金後的資產中應有148.2萬元配置在第三桶金;減去現有派息基金及年金後,應有23.2萬元存款轉為第三桶金的資產。
第四桶金有136.8萬元,扣除強積金(MPF)及股票,可增加61.8萬元資產。
當保本生息遇上及時行樂
這個個案另一重點,是兩代人對金錢與風險的根本分歧。
母親經歷離婚,失去一段婚姻的同時,也失去了對未來的確定感。她的財務行為呈現典型的「保本生息」傾向,持有現金、配置收息產品、考慮置業、傾向降低波動。這些選擇背後,是對安全感的渴求。
她希望透過年金強化可預期收入,同時保留適度流動性,這種心態完全合理。
女兒則呈現另一種人生觀。她選擇「及時行樂」——重視旅遊與消費;抗拒儲蓄與保險規劃,認為母親已安排好一切而拒絕加保。
這兩種態度並非對錯之分,而是人生階段與經歷的差異。母親的「防守」源於失去;女兒的「享樂」源於沒有考慮未來需要。
了解心理因素對理財決定的影響,是規劃的第一步(下期再續)。
免責聲明:本專頁刊載的所有投資分析技巧,只可作參考用途。市場瞬息萬變,讀者在作出投資決定前理應審慎,並主動掌握市場最新狀況。若不幸招致任何損失,概與本刊及相關作者無關。而本集團旗下網站或社交平台的網誌內容及觀點,僅屬筆者個人意見,與新傳媒立場無關。本集團旗下網站對因上述人士張貼之資訊內容所帶來之損失或損害概不負責。