可口可樂報佳績 無糖建功


可口可樂與百事在美國快餐市場,向來鬥得難分難解。
肯德基轉陣支持
環球餐飲巨頭百勝集團(Yum! Brands, Inc.,美股代號:YUM)旗下肯德基(KFC)早前宣布,將終結與百事長達40年的合作關係。
2027年起,美國逾3,000間KFC門市轉用可口可樂產品作為餐飲配搭,藉此提振銷售表現。
KFC變陣對百事打擊明顯;對可口可樂而言,
則顯得其品牌組合較對手能更有效吸引客流。
百勝旗下其他餐飲品牌,例如必勝客及Taco Bell,隨時有機會投向可口可樂懷抱。在市務層面上,借助KFC龐大門市網絡,可口可樂品牌曝光率勢將大幅增加,大收宣傳效力。
好消息接踵而來,可口可樂剛於10月底公布最新季績。
受主攻餐飲及裝瓶企業的濃縮飲料銷售增長帶動,截至10月2日止第三季淨收入按年上升7%至133.8億美元,高過市場預期,期內有利的價格組合亦有助力。
可口可樂前幾季靠包裝策略成功抵禦北美消費市場逆風,第三季整體銷量仍錄得5%增長,其中印度、中國、墨西哥及巴西等新興市場銷情領漲。
在健康消費風潮下,旗下無糖可樂銷量急升16%,跑贏健怡可樂的6%升幅;至於常規可口可樂亦有5%增幅。
水飲品銷量上升8%;果汁、增值乳製品、植物基飲品、咖啡及茶類飲品銷量持平;運動飲品表現較遜色,銷量下跌3%。
期內毛利達84.5億美元,上升10%;毛利率63.2%,擴闊1.7個百分點;銷售及行政開支增加10%至39.75億美元。
經營溢利44.65億美元,增加12.1%;有利的匯兌影響令經營溢利率擴闊1.4個百分點,至33.4%。純利40.09億美元,增長8%;每股攤薄盈利93美仙,增幅8%。
毛利升上調預測
若撇除非經常性因素,第三季經調整經營溢利43.97億美元,上升11.1%;經調整經營溢利率32.9%,擴闊1個百分點。
市務投資增加及較高經營開支,抵銷了收入增長及匯兌的部分利好影響。
經調整純利39.44億美元,增長11.3%;經調整每股盈利91美仙,增幅11%,優於市場原先預測的94美仙。
現金流方面維持強勁,今年首三季經營現金流達124.71億美元,大增88.19億美元;自由現金流達114億美元。
截至第三季末,手頭現金及現金等價物共134.54億美元,增加5.7%。
因應佳績,管理層再一次調高展望預測,料今年淨收入內生增長至少5%,當中已考慮利好匯兌因素及收購和剝離業務的影響;預期經調整每股盈利(不計及收購和剝離業務)增長至少9%,較前次預測的7%至8%為高;全年經調整每股盈利料增加至少11%。
自由現金流由之前預測約124億美元,上調至130億美元;全年資本開支預算則維持約22億美元。
連續三次上調展望預測
不過,就2027年而言,管理層估計匯兌因素會對經調整淨收入及經調整每股盈利帶來輕微不利影響;收購和剝離業務將影響經調整淨收入8%,對經調整每股盈利影響亦有2%。
2027年具體展望預測,將於第四季業績中披露。
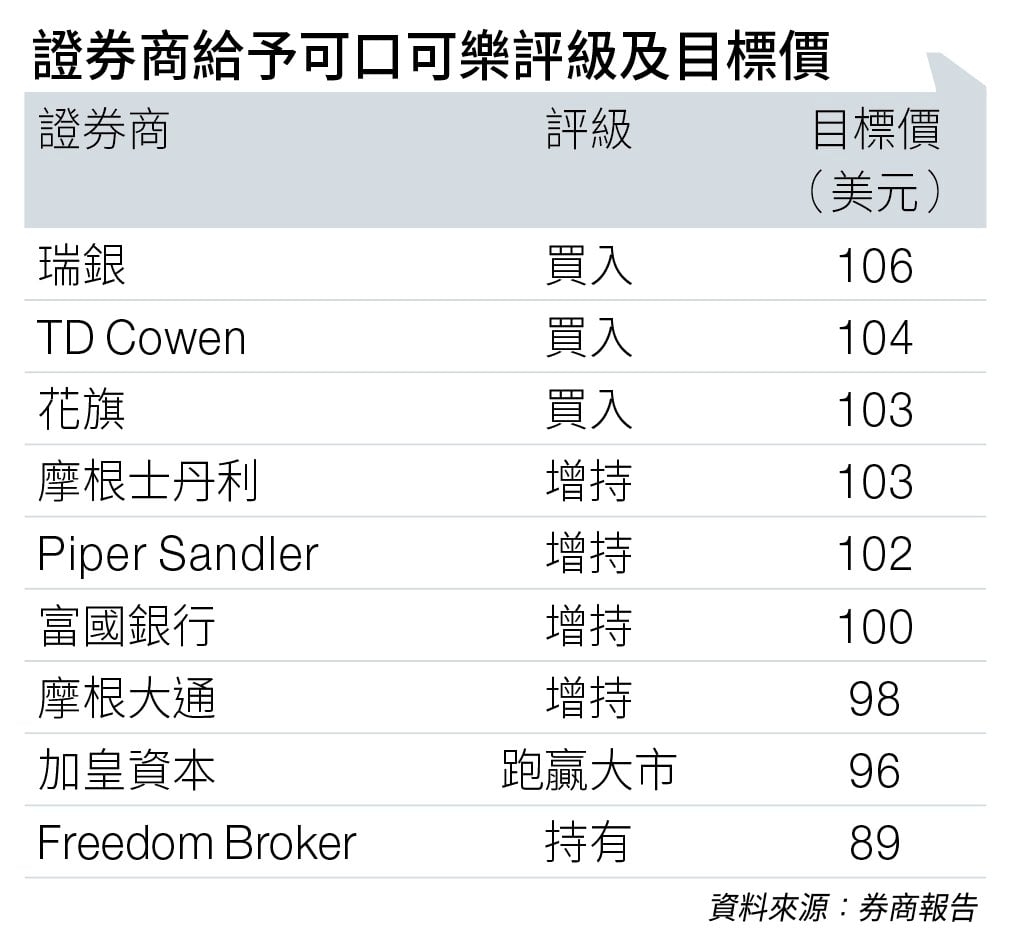
可口可樂報佳績後,多間大行隨即調高其目標價,其中瑞銀將目標價由104美元升至106美元,維持「買入」評級(見圖表)。
瑞銀指出,在行業面對通脹壓力下,明年經營環境將更具挑戰,但對可口可樂的增長持續性具信心,以其經營前景及實力,有理由享有偏高估值。
免責聲明:本專頁刊載的所有投資分析技巧,只可作參考用途。市場瞬息萬變,讀者在作出投資決定前理應審慎,並主動掌握市場最新狀況。若不幸招致任何損失,概與本刊及相關作者無關。而本集團旗下網站或社交平台的網誌內容及觀點,僅屬筆者個人意見,與新傳媒立場無關。本集團旗下網站對因上述人士張貼之資訊內容所帶來之損失或損害概不負責。