

專業測量師的退休規劃


讀者李先生
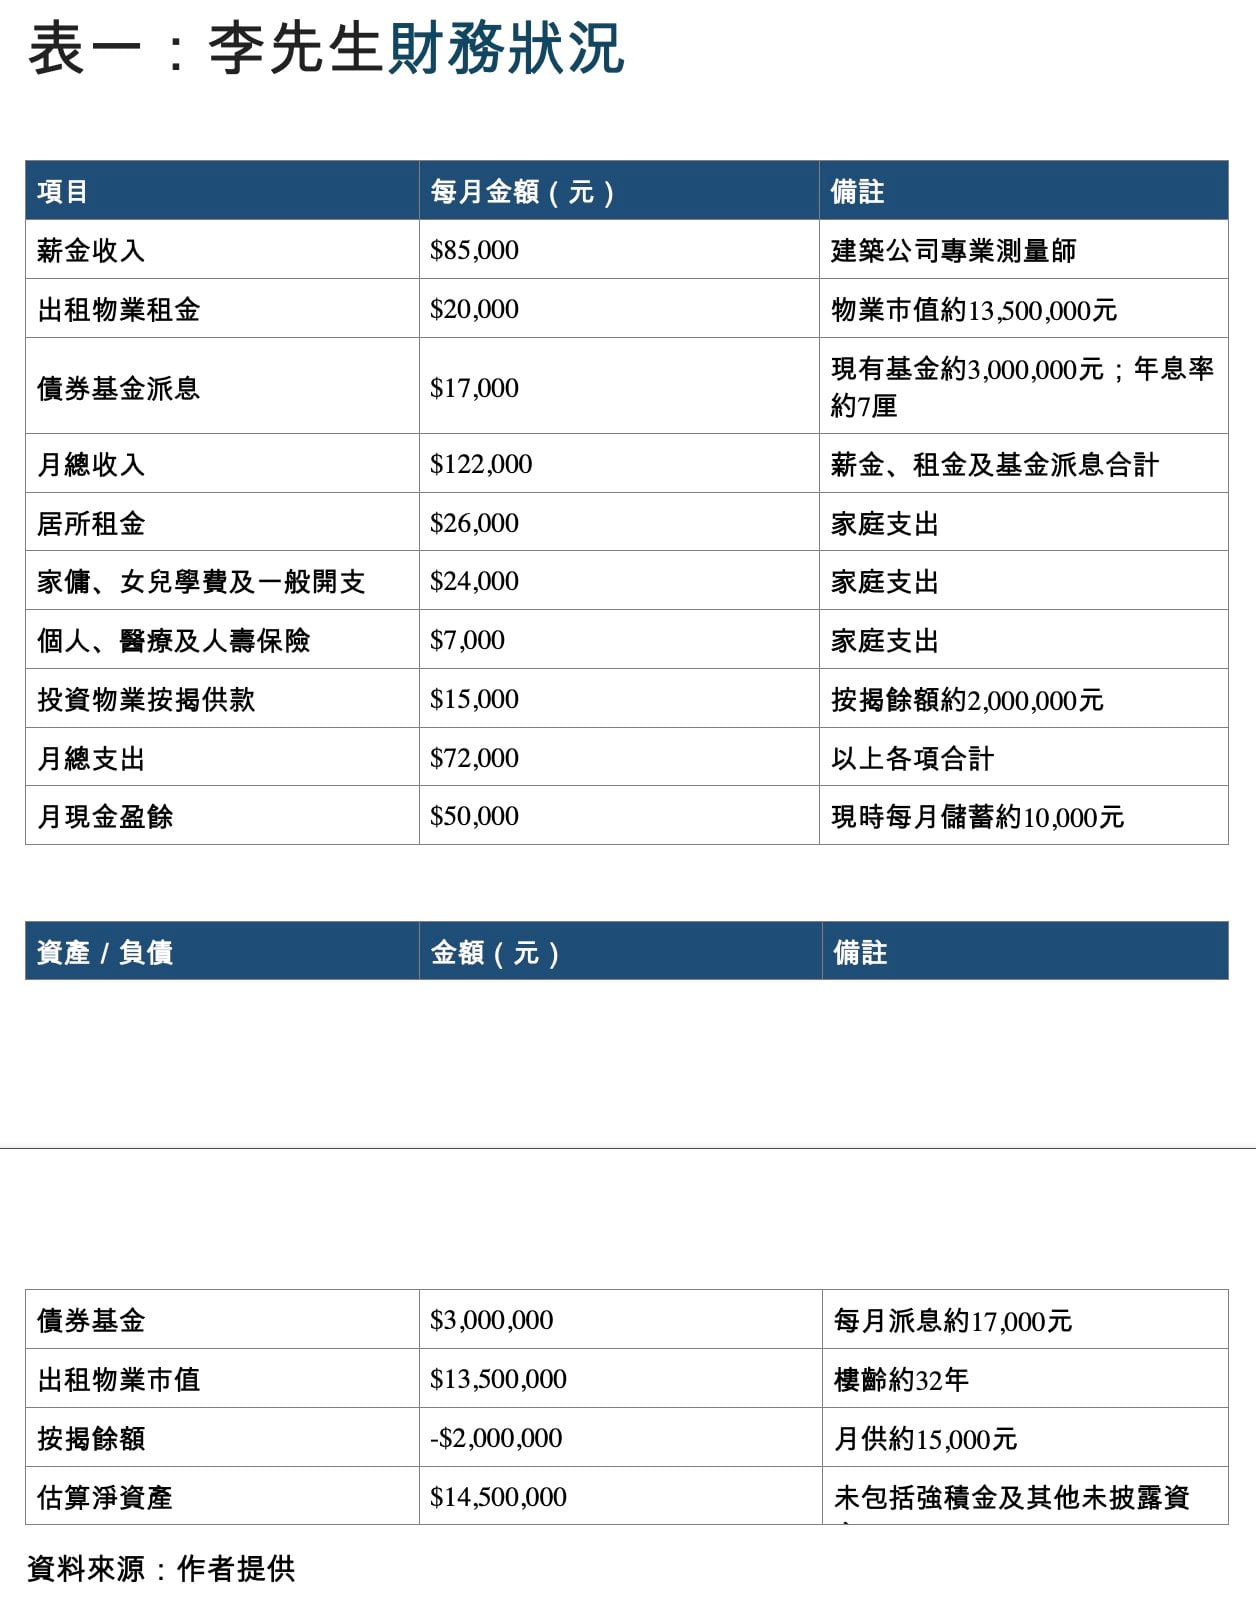
李先生財務尚算穩健(見表一),除計劃60歲退休外,亦須為其16歲的女兒準備明年赴英國升讀大學。
女兒明年赴英升讀大學,按四年本科、每年學費及生活費各20,000及15,000英鎊、合共35,000英鎊(約35萬港元)做規劃,而教育基金應與退休資金完全分隔,避免市場下跌時被迫出售長期資產。
設獨立教育基金
建議立即將140萬元劃入獨立教育基金,將首年預計的升學支出約35萬至40萬元,存放於貨幣基金、定期存款或短期香港/高質素短債;其餘按未來兩至四年提款時間配置,以控制英鎊匯率及市場波動風險。
至於退休計劃,假設退休後仍維持現有生活模式,包括自住租金及物業按揭相關現金流。
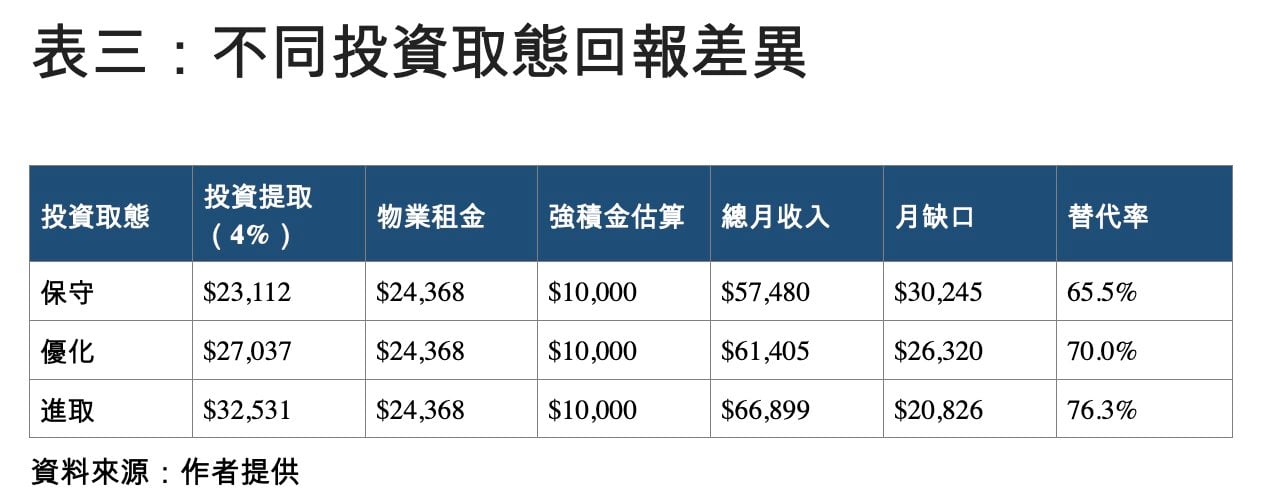
採用年通脹率2.5%,退休資產可持續提取率4%,新投入的多元化投資組合長期名義回報假設為5%。。
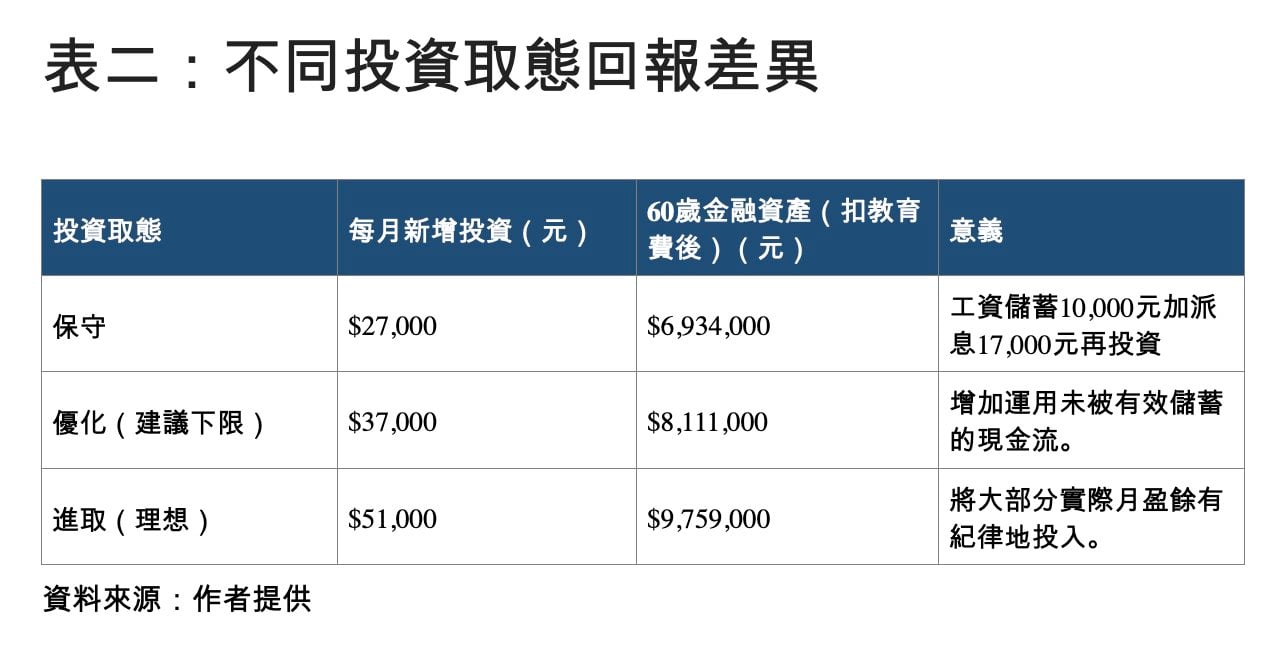
現有300萬元債券基金在八年內以7厘年回報複利累積、新增月供投資以5厘年回報計;另已從金融資產中扣除140萬元教育基金。
假設保留出租物業、租金隨通脹由每月20,000元增至約24,368元,並暫以強積金每月可提供10,000元作估算;加上實際基金派息不等於總回報,且7厘派息並不保證本金或派息穩定不同的投資取態回報會有差異。(見表二及表三)
即使採用進取型投資,假如完全退休、保留現時住屋租金及投資物業,仍未能完全覆蓋通脹後約87,725元的月生活成本。
資金分桶
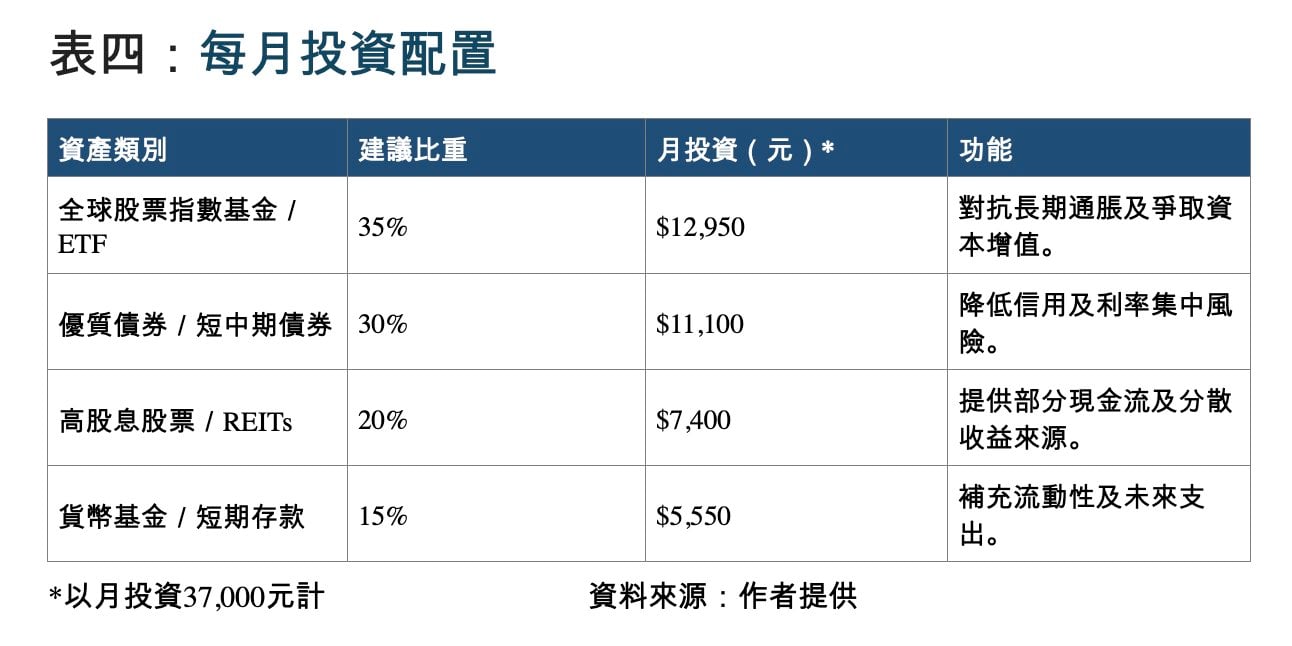
因此,規劃須同時採取「加快累積、降低集中風險、建立過渡收入或重整住屋/物業資產」的組合(見表四),資金亦須分桶,包括:
(一)教育桶:140萬元獨立持有,按提款時間採取低波動工具,且預留英鎊匯率緩衝;
(二)應急及物業維修桶:至少50萬至70萬元用作12個月核心家庭支出、空置期、維修、大廈工程及保費調整,不應投放於高收益債券基金;
(三)退休增長桶:退休前八年以全球股票、優質債券及現金工具建立多元化資產,不應讓全部金融資產集中於單一高收益債券基金。
現有7厘月派息債券基金不應只看派息率。每季覆核其資產淨值、派息來源、信貸質素、地區與行業集中度、平均存續期、最大回撤及是否有「派息侵蝕本金」情況;宜逐步把集中比重降至可承受範圍,而非一次過贖回。
該投資物業的表面年租金回報約為1.78厘(24萬元除以1,350萬元),未扣管理費、差餉、維修、空置及按揭利息;樓齡約32年,須另設每年40,000至60,000元維修及大廈工程儲備。
在60歲前可保留物業,但應每年比較「稅後及扣成本淨租金回報」與「出售後淨套現金額可取得的低風險/平衡投資回報」。
若物業面臨大型維修、長期空置、租金下跌或淨回報過低,出售或再配置應作為可執行的備選方案。
按揭不宜因退休而急於清還,應比較按揭實際利率、提早還款罰息、緊急流動性與投資組合風險。
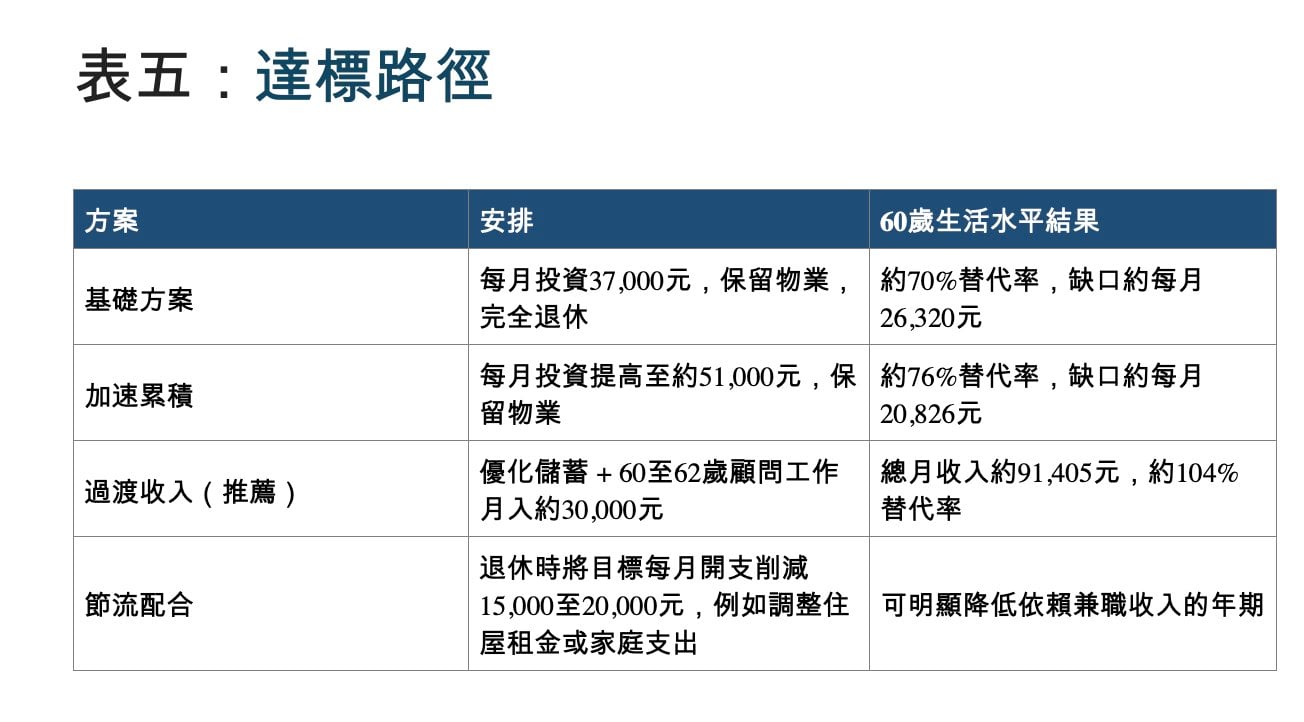
退休前應訂立目標,60歲時按揭餘額須清晰可控,並以現金流壓力測試確認即使租金中斷6至12個月仍可負擔。(見表五)
對李先生而言,最可行方案不是只追求更高收益率,而是每月投資至少37,000元,並以50,000元為目標、教育資金獨立、投資分散,以及60至62歲安排測量/建築相關顧問收入約25,000至30,000元。
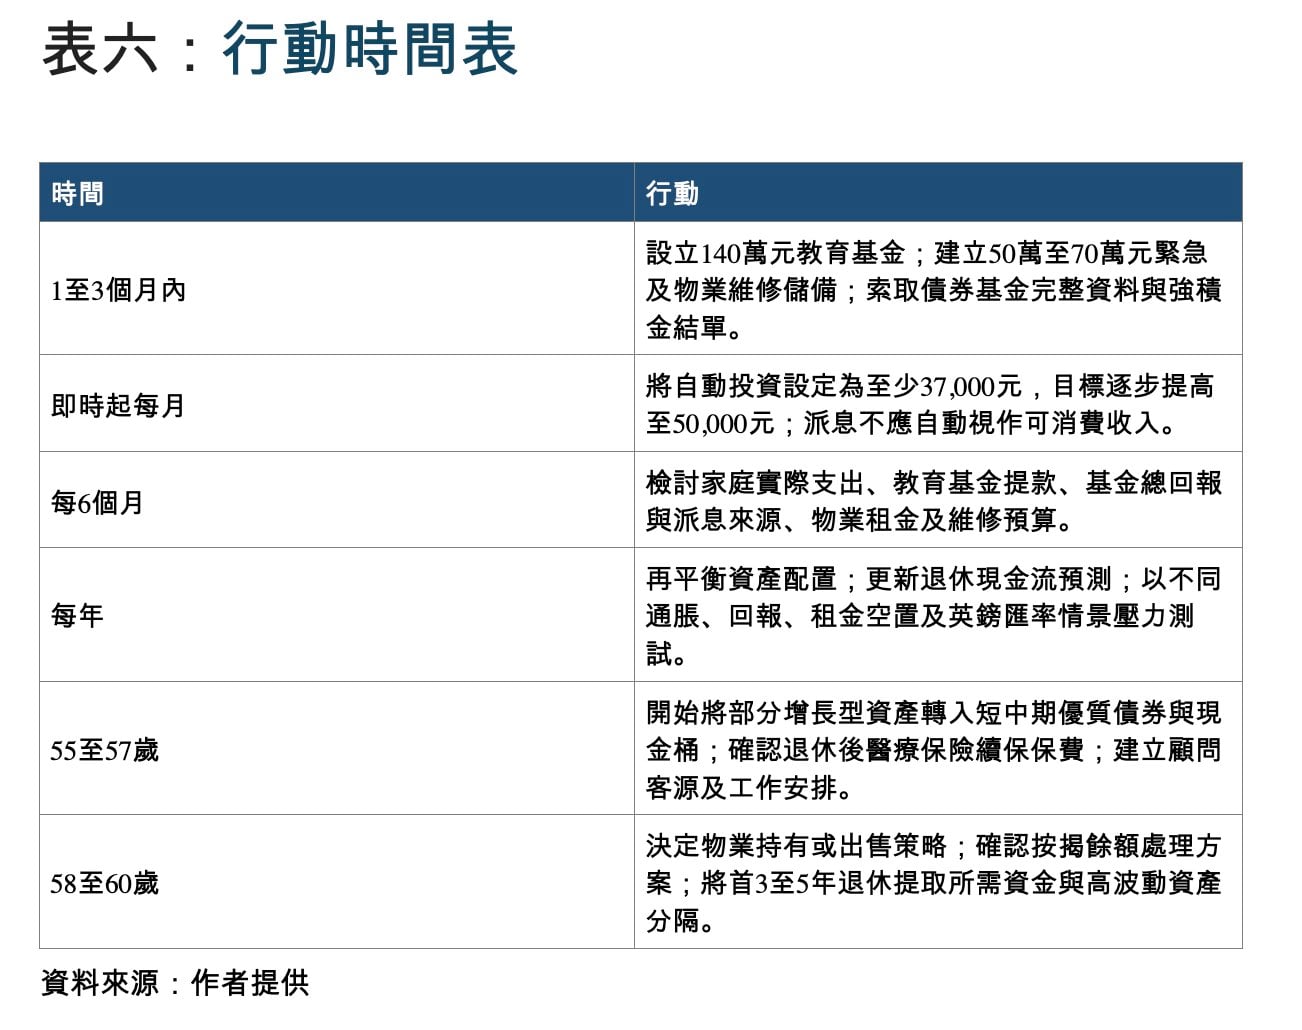
建議李先生跟從行動時間表規劃(見表六),使退休初期的現金流接近或略高於通脹後生活開支。
注意風險與覆核事項
最後,提醒李先注意以下主要風險與覆核事項:
(一)高收益債券風險:7厘派息率不是保證總回報,可能伴隨信貸違約、利率、流動性、率與本金下跌風險;
(二)教育費與匯率風險:英鎊升值、學費上調、倫敦或專業課程均可能令四年成本高於預算的140萬元,建議另留10%至15%緩衝;
(三)物業風險:租金並非無風險收入,須計算空置、維修、差餉、管理費、稅務及可能的大廈工程;
(四)保險風險:退休後醫療保費可上升,應確認醫療及人壽保險保障額、續保保費、供款年期與是否仍有家庭保障需要;
(五)長壽風險:退休規劃應至少測試至90至95歲,並避免過早把所有資產鎖定或一次性大額提取;
(六)資料待核實:強積金實際結餘、按揭利率及尚餘年期、物業持有成本、家庭稅務、女兒院校及城市、現有保單保障。
(免責聲明:本文章所列之年利率僅供參考,實際計劃之回報率可高於或低於本文章內所列之數字,並會以保單簽發時有效的年利率為準。有關計劃條款及細則,以保險公司提供的資料為準。本文章內容只供參考用途,並屬於作者之個人意見,並不保證所有資料準確無誤,亦不構成任何投資或服務之推介、邀約或游說。投資涉及風險,基金價格可跌可升,過去表現並不代表將來表現。)
免責聲明:本專頁刊載的所有投資分析技巧,只可作參考用途。市場瞬息萬變,讀者在作出投資決定前理應審慎,並主動掌握市場最新狀況。若不幸招致任何損失,概與本刊及相關作者無關。而本集團旗下網站或社交平台的網誌內容及觀點,僅屬筆者個人意見,與新傳媒立場無關。本集團旗下網站對因上述人士張貼之資訊內容所帶來之損失或損害概不負責。




