Nike股價腰斬 何時翻身


一個熟悉的品牌,其轉捩點要由疫情說起。疫情爆發期間,全球多地實施封關,實體零售在缺乏人流支撐下,可以說「無得做」。
疫情期過度推行DTC
Nike當時選擇改變策略,減低對批發業務依賴,主力擴張直接面對消費者(DTC)模式,即透過網店直接銷售。DTC在封關期間當然可行,但2022年後疫情時代來臨,消費者一窩蜂回歸實體零售報復式消費,Nike不及競爭對手迅速,失去不少產品「上架」的先機;同時更要面對供應鏈混沌等問題。
Nike另一困局是過於倚重經典系列,例如Air Jordan及Dunk等。為維持銷量,疫情後需要減價促銷,最終導致毛利率受壓。
而疫情亦令消費者更注重健康,多個新興跑步鞋品牌,例如On(美股代號:ONON)及Hoka等強勢崛起,搶走了Nike的部分市場。
內地市場面對的競爭威脅更嚴峻,近年內地消費者熱捧國潮品牌,李寧(02331)及安踏體育(02020)等成功搶佔市場分額,令Nike在內地的市佔率不斷被侵蝕。
內地市佔率續受壓
眾多利淡因素影響下,Nike股價跌至12年低位,市值大幅蒸發。經指數公司季度檢討後,決定於本週一(9月21日)美股開市前將Nike剔出標普100指數,結束其近18年的成分股地位。同期被剔出指數的還包括Honeywell Aerospace(美股代號:HONA)、Simon Property Group(美股代號:SPG)及Colgate-Palmolive(美股代號:CL);取而代之加入標普100指數,是一眾受惠人工智能概念的股份。
回顧Nike截至今年5月底止第四季度業績,收入按年減少1%,至109.72億美元。
按地區劃分,北美市場仍是主力,佔48.32億美元,增加3%;亞太和拉丁美洲市場收入15.96億美元,上升1%;歐洲、中東及非洲市場29.75億美元,下跌1%;包括內地的大中華市場表現最差,收入下跌12%,至12.97億美元。
就Nike主品牌而言,鞋類產品收入71.03億美元,跌1%;裝備產品減少3%,至5.51億美元;服裝收入增加1%,至30.46億美元。
整體毛利上升21%,至53.93億美元;毛利率49.2%,擴闊8.9個百分點;顯著增加主要因為美國法院裁定美國總統特朗普以《國際緊急經濟權力法》推行的「對等」關稅屬越權,預算所繳關稅獲撥回。
上季度倍賺全因關稅退款
季度內除息稅前溢利(EBIT)13.21億美元,上升近三倍半。當中北美市場增加91%,至20億美元;歐洲、中東及非洲市場貢獻4.34億美元,減少8%。大中華市場減少兩成,至2.43億美元。
集團一般銷售及行政開支40.82億美元,減少2%;佔收入比重略為降低0.2個百分點,至37.2%。純利10.69億美元,增加四倍;每股攤薄盈利72美仙,增幅逾四倍。
全年度埋單,收入463.98億美元,按年微升0.2%;其中大中華市場減少11%,至58.47億美元。
毛利199.11億美元,增1%;毛利率擴闊0.2個百分點,至42.9%。EBIT 38.5億美元,增2%。純利31.08億美元,跌3%;每股攤薄盈利2.1美元,跌幅3%。
截至5月底止,持有現金、現金等值及短期投資共90億美元,較去年同期減少約1億美元。
股東回饋繼續保持增長,第四季度透過派息回饋6.09億美元,增加3%;全年度計,共回饋25億美元,當中包括24億美元股息及回購股份1.23億美元。庫存管理方面,存貨總值75億美元,與去年同期持平。
2027年度首季度成績表將於10月1日派發。市場普遍預計每股盈利約45美仙,而收入在利淡因素持續之下,可能錄得低至中單位數跌幅。
大行料營運轉型需時
儘管Nike管理層拋出名為「Win Now」的營運轉型策略,冀重新與大型連鎖零售商建立緊密關係,修正過去偏重DTC的情況;並加快產品創新,聚焦跑步、足球及籃球等五大核心運動項目。不過,大行普遍對Nike的股價前景仍有保留。
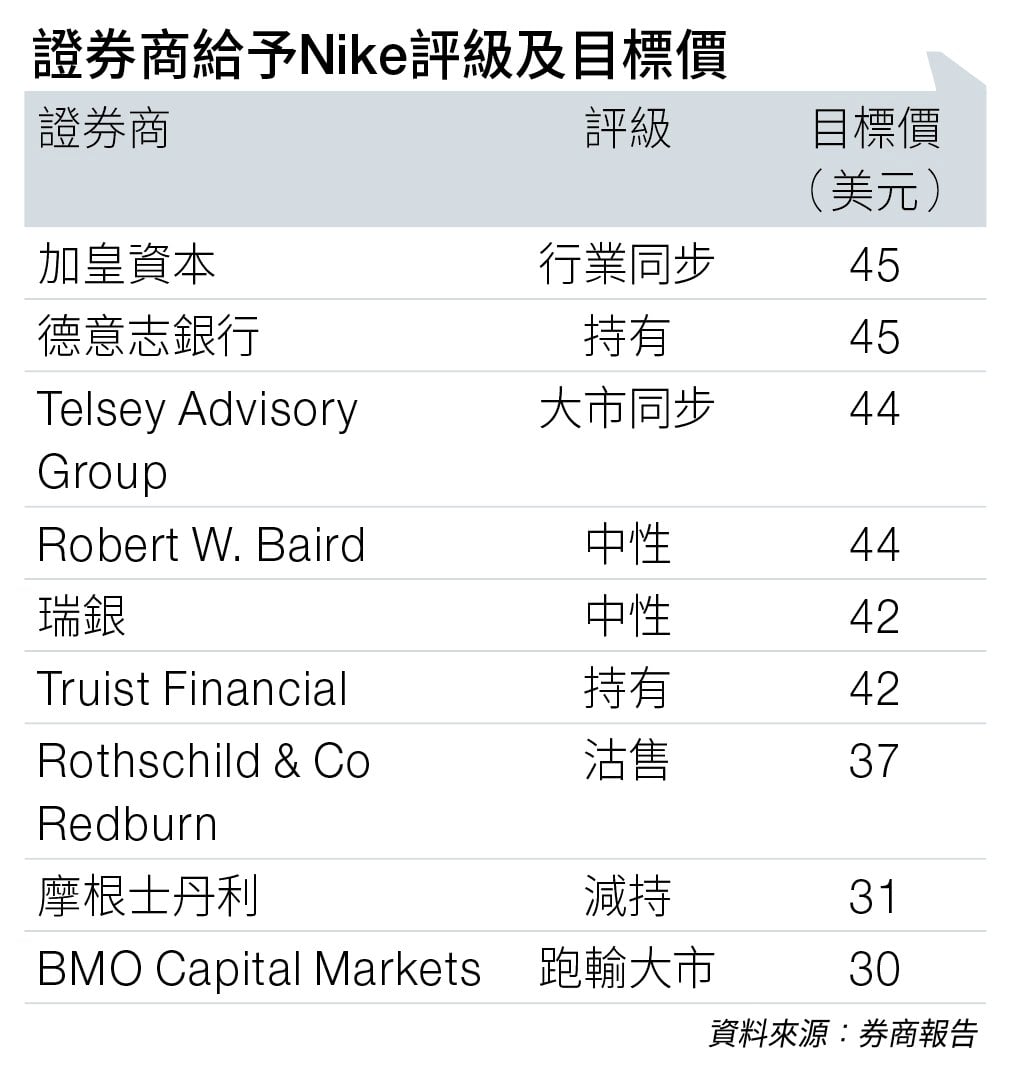
Telsey Advisory Group認為,公司的轉型步伐緩慢,整體銷售趨勢仍然疲弱,只給予「大市同步」評級,目標價由47美元降至44美元(見圖表)。
Robert W. Baird更大削其目標價,由70美元調低至44美元,指內地市場壓力仍然大,評級由「跑贏大市」降至「中性」。
免責聲明:本專頁刊載的所有投資分析技巧,只可作參考用途。市場瞬息萬變,讀者在作出投資決定前理應審慎,並主動掌握市場最新狀況。若不幸招致任何損失,概與本刊及相關作者無關。而本集團旗下網站或社交平台的網誌內容及觀點,僅屬筆者個人意見,與新傳媒立場無關。本集團旗下網站對因上述人士張貼之資訊內容所帶來之損失或損害概不負責。