

週期低點 為何容易急跌


信貸退潮,誰都可能成為被迫賣家。順境時,盈利令投資者更敢借錢,融資方也願意放寬條件;資金推高價格,又使抵押品看來更充足。
逆轉時,價格下跌、抵押品縮水、追繳保證金與減倉互相強化。
信貸退潮迫變現
馬克斯在2007年備忘錄已提醒:被迫賣家往往賣的是「能賣的資產」,未必是最想賣的。
因此,優質資產也可能遭殃。
所以,看信貸不能只看利率升跌,還要問:誰仍肯借錢、願借多少、要求甚麼抵押?
馬克斯在《You Can’t Predict. You Can Prepare.》指出,小幅經濟變化也能引發信貸供應大幅波動。即使看好資產長期價值,若融資期限太短,也可能捱不到判斷兌現。
專業身分並不能豁免這個機制。
路透社在7月31日引述投資者信件報道,AI對沖基金Situational Awareness的組合價值當月下跌67%,並將大部分股票組合出售予Citadel。
這是今年7月的案例,並非10月新傳聞;重點也不在明星基金失手,而是持倉集中、槓桿與流動性如何一起反噬。
MTA有一句武功心法:「週期低點,容易急跌。」理解它,須先看雙向拍賣中的買賣盤如何配對。
持有人急於變現、買家卻縮手時,賣盤便要接受更低報價,才能找到承接。
止蝕聚集放大連鎖價格變動
止蝕賣單一經觸發,可能轉成市價單,繼續消耗買盤;買方深度不足,價格便會跳跌。
紐約聯儲研究亦曾在外匯市場觀察到,止蝕聚集可放大連鎖價格變動。這不是市場有意「清洗散戶」,而是交易約束的結果,機構同樣無法倖免。
急跌可以接近底部,也可以只是跌勢中途,不能見跌得急就認定見底。
投資者應分清:企業賺錢能力出了問題,還是持有人缺現金?前者可能帶來永久損失;後者才可能讓有準備的買家取得較佳價格,兩者不能只靠跌幅判斷。
美股受壓不等於人人看空
美股倉位受壓,不等於人人看空。
10月25日Macro Charts發表《WIPEOUT》,轉述高盛經ZeroHedge引述的資料:10月22日,熱門長倉相對最常被沽空股份的價差組合,單日跌約4.2%。
這不是美股指數或所有基金的跌幅,而是「長倉跌、空倉升」可能造成的雙邊打擊。
報告亦展示基本面多空基金淨槓桿下降,但圖中總槓桿仍高。增加空倉對沖同樣能壓低淨敞口,不能據此斷定總槓桿已清理完畢。
其公開摘要更指出,該週標準普爾500指數成分股有66%上升。
眼前較像擁擠交易重新洗牌,不能籠統說整個市場已極端悲觀。
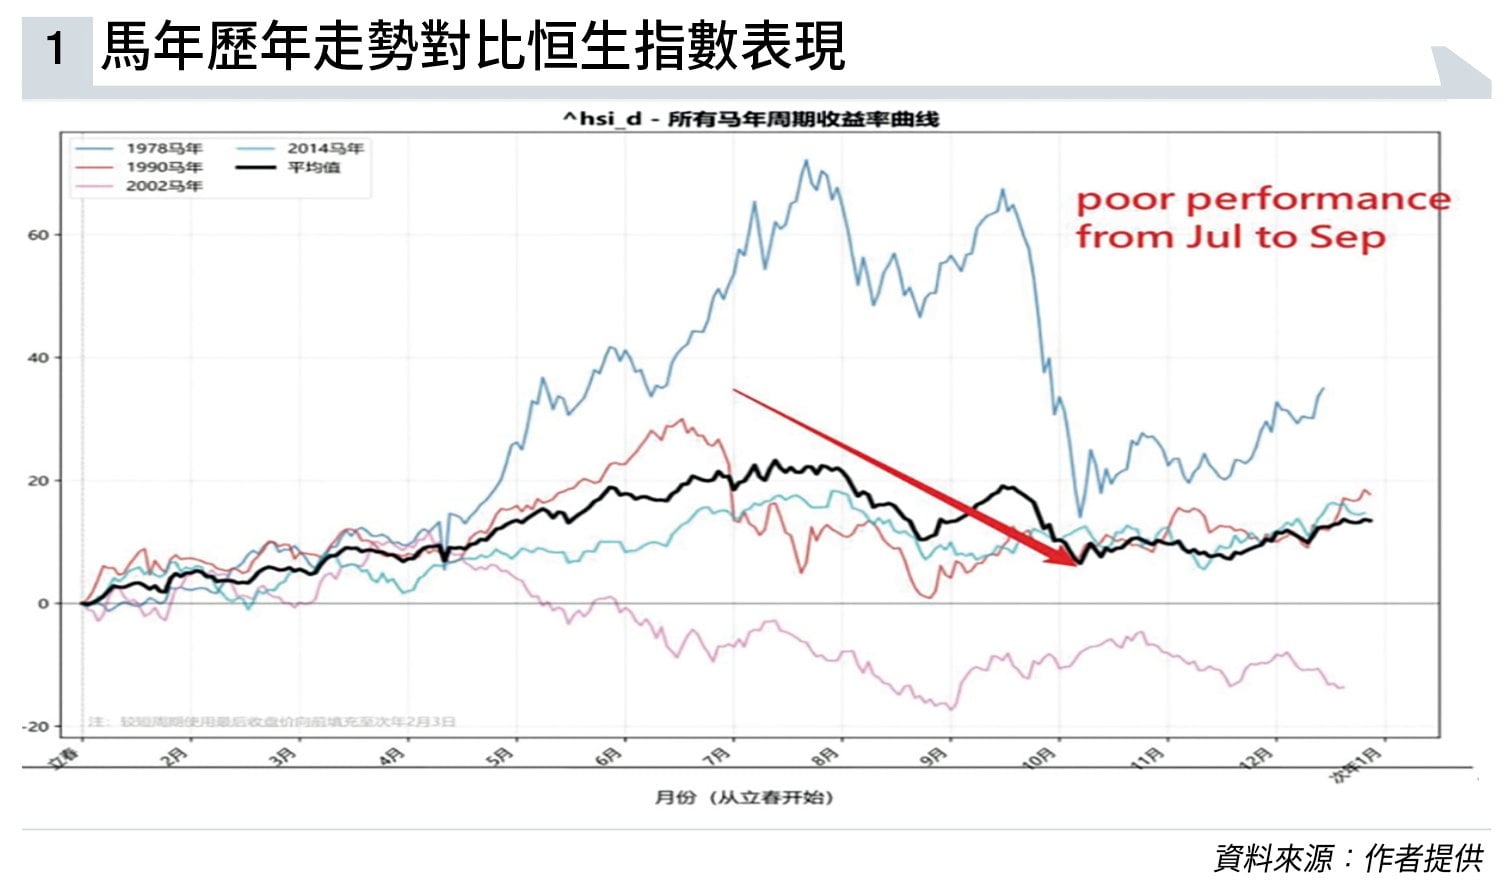
回看MTA年報所用的馬年歷史比較(見圖表一),圖上標示的是「7月至9月表現偏弱」,平均曲線低位則延伸至10月附近。這提醒筆者及讀者提早防守,但只有四個歷史馬年樣本,不能把平均線當成今年必走的路徑。
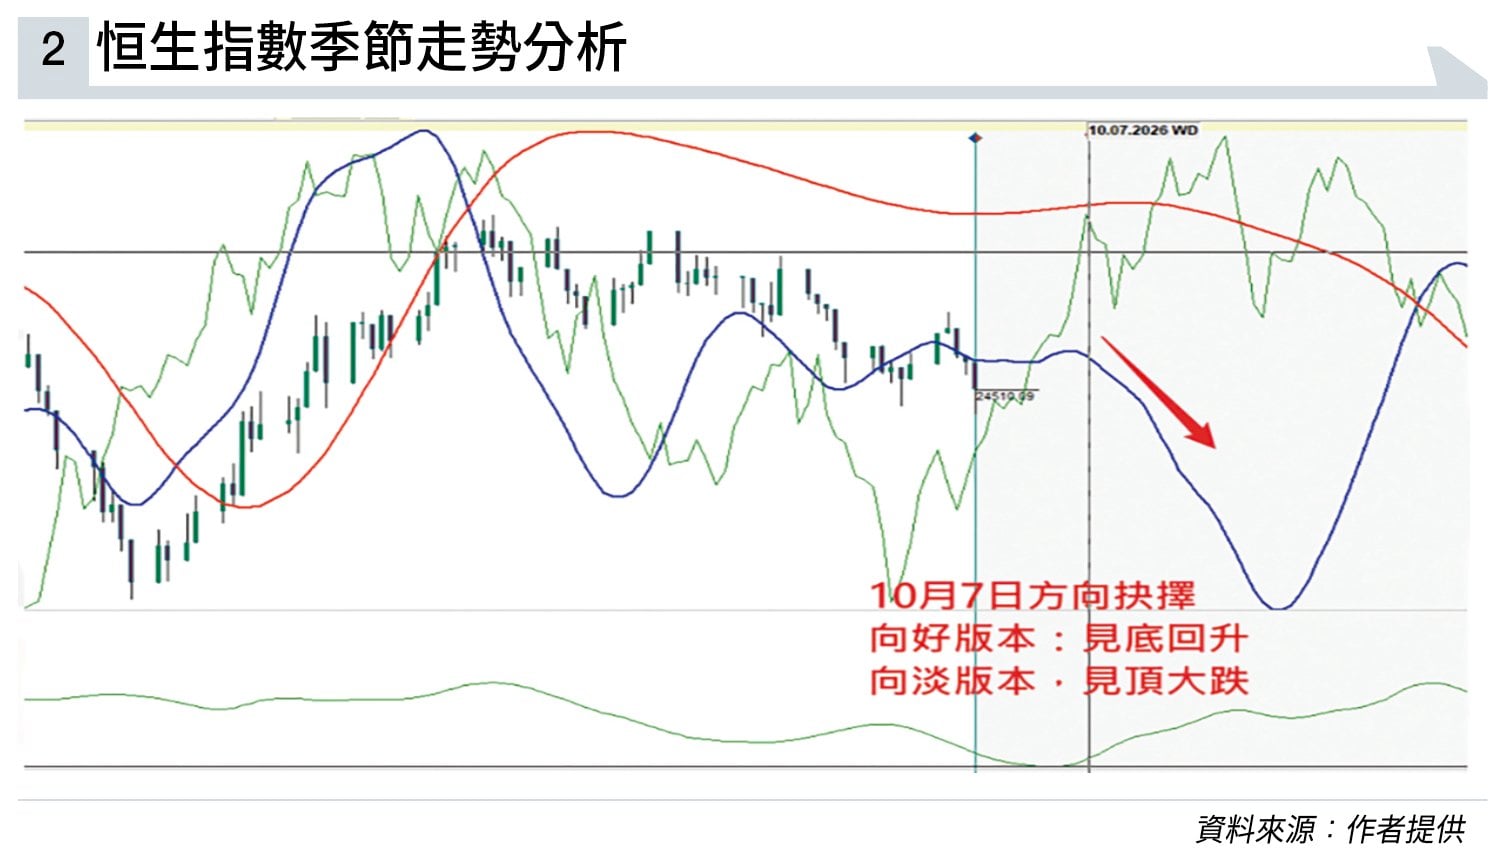
10月初月報把10月7日列為方向抉擇點(見圖表二),同時保留見底回升與見頂下跌兩種情境。對照其後走勢,價格較貼近藍色向淡路徑。
真正有用的是先列情境,再由市場選擇,而非事後只留下正確答案。
筆者的港股倉位,自7月起大致維持近乎空倉,如今到了10月底,終於重新看到值得研究的機會。過去的防守,留下了今天不必被迫賣出的餘裕,能夠更從容地把握週期低點暴跌帶來的機會。
「人棄我取」的前提,是資產品質尚在、價格有補償,自己也有承受繼續下跌的能力。
讀者要等的是賣盤出盡後仍有買家承接,而非只因空頭多就押注挾倉。觀察反彈是否擴散至更多股份,比一則「基金爆倉」新聞更有用。
接下來,筆者會結合MTA會員的CIT時間工具、價格信號線與量化指標,觀察時間窗內能否止跌、回測能否守住,再考慮分段部署;若價格再破壞結構,便重估假設。
機會留給有準備的人,尤其是仍保有購買力的人。下期將談攻守配置,如何把週期判斷落實到倉位與執行紀律。
免責聲明:本專頁刊載的所有投資分析技巧,只可作參考用途。市場瞬息萬變,讀者在作出投資決定前理應審慎,並主動掌握市場最新狀況。若不幸招致任何損失,概與本刊及相關作者無關。而本集團旗下網站或社交平台的網誌內容及觀點,僅屬筆者個人意見,與新傳媒立場無關。本集團旗下網站對因上述人士張貼之資訊內容所帶來之損失或損害概不負責。




